

「オフショア積立、やめたほうがいいのでしょうか」「解約したいけれど、紹介してくれた人と連絡が取れません」 この2つの相談が、いまも毎週のように届きます。
投資家JACKと申します。数千万円を騙された経験を持ち、大阪府知事認可の不動産会社を20年経営、投資副業サロン「コアメンバー」は12年目です。この商品は11年書き続け、解約相談は300件を超えました。
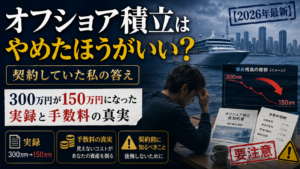
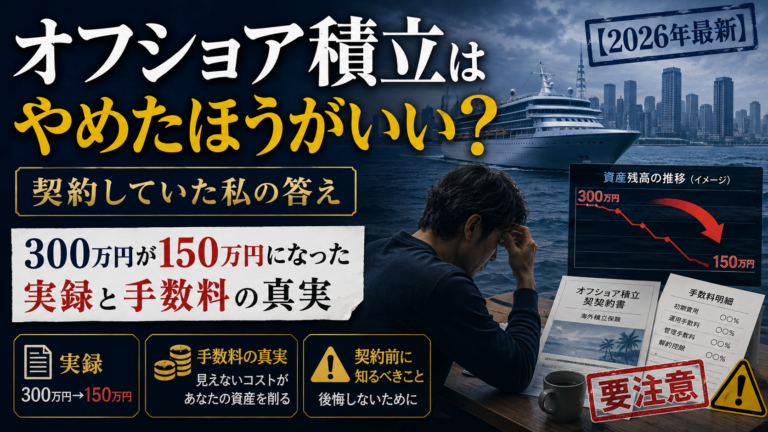
そして私は、批判する側である前に契約していた側でした。2009年に契約し、10年続けて、払い込んだおよそ300万円が150万円になっています。
結論|2026年に新規で契約する理由は見つかりません
器のコストが違いすぎます。毎月2万円を20年間(元本480万円)、同じ株価指数連動の投資信託で年7パーセントと仮定すると、新NISAで約1,000万円、オフショア積立(手数料が年2.6パーセント)で約760万円。差はおよそ240万円です。しかも一度も減額も解約もしなかったという、オフショア積立に有利な前提です。
環境も変わりました。RL360(ロイヤルロンドン)は2026年5月に日本居住者の新規受付を停止したと伝えられ、フレンズプロビデントは2012年8月、スタンダードライフもすでに新規を受け付けていません。
オフショア積立はやめたほうがいい?契約していた私の答え:実損と手数料の分解。
新NISA vs オフショア積立 2026年比較:3点で比較。
RL360とNISAはどっち?海外積立と新NISAを徹底比較:項目別。
私は批判する側である前に、契約していた側でした
2009年、20代の私は海外投資セミナーで勧められるまま、その場でフレンズプロビデントの25年積立に署名しました。英語の申込書は読めないまま、付箋の場所に名前を書いただけです。
2011年契約のスタンダードライフは、およそ10年、一度も金額を変えず払い続けました。売る側の言い分なら、これ以上ない正しい続け方です。結果は払込およそ300万円に対して戻りが150万円。世界の株が上がった10年間に私の積立だけが増えず、タンス預金に負けました。
スタンダードライフ長期積立を解約しました:解約の記録。
オフショア長期積立の落とし穴と、知っておくべき手数料構造:増えない理由。
お金が消える仕組み|手数料は先に抜かれています
典型例では、月5万円・10年契約が1本成立すると、紹介者に積立額の10か月分、50万円が販売手数料として支払われます。あなたがまだ数回しか払っていない段階でです。運用会社はこれを立て替え、最初の2年半の払込みから回収します。これが初期口座で、この期間の払込金は減額も停止もできません。

判決文に記録されたメティスの「スマートⅡ」では、契約1年未満の解約で手数料は100パーセント、満期まで29年を残しても90パーセント。2年目に解約した女性は、払込約128万円に対して戻りが14万円あまりでした。
「苦しくなったら減額すればいい」も危険です。手数料は入金額ではなく契約時に約束した金額が基準。月1,000ドルを3年目に月200ドルへ減らすと、手数料は年およそ228ドルから684ドルへ。積立を5分の1にして、取られる額は3倍です。
ロイヤルロンドン(RL360)積立の高すぎる手数料:金額例で分解。
オフショア長期積立の超高額な途中解約手数料:年数別の目安。
「最初の2年だけ高額積立」は確実に失敗:勧誘文句の正体。
インベスターズトラストのエボリューションは減額・停止してはいけない:手数料の基準。
オフショア積立の一時停止|「再開時期を最初に決めろ」というIFAは要警戒:本来の仕様。
香港オフショア長期積立は支払期間5年から契約できる:25年だけではない。
商品別の現在地|あなたの契約はいまどこにいるか
新規契約の可否も出口の条件も、会社ごとに違います。手元の証券でプラン名を確かめてください。
RL360(ロイヤルロンドン)
マン島の保険会社。初期口座に年6パーセント、貯蓄口座に年1.5パーセントが重なります。
ロイヤルロンドン(RL360)解約の全知識:コストと手順の正本。
RL360(ロイヤルロンドン)国内勧誘の真実:法的な位置づけ。
インベスターズトラスト(ITA)
いまも日本居住者が契約できる数少ない会社。指数連動をうたうプランでも初期ユニットと管理手数料の構造は同じです。
インベスターズトラスト解約・減額ガイド:解約と勧誘の正本。
インベスターズトラスト積立はサイトから強制解約できる:最後の手段。
フレンズプロビデント/スタンダードライフ
どちらも新規受付は終了。フレンズプロビデントは2020年にIFGL傘下に入りRL360と兄弟会社です。年数が経った分だけ初期のペナルティは軽く、出口の条件は10年前より良くなっています。
フレンズプロビデント解約・譲渡完全ガイド:4つの出口の正本。
フレンズプロビデント・スタンダードライフを放置している人へ:確認すべきこと。
メティス香港
保険会社ではなく信託会社。支払期間は5年から選べるのに、30年で契約した人が目立ちます。
香港積立商品のメティスを30年積立で契約する人が増えている:勧誘トークとの差。
ドミニオン
「保険」と説明されがちですが、実態はガーンジー島の投資会社のファンドへの積立。手数料は合計で年2.2パーセント前後です。
ドミニオンの香港オフショア積立は本当に増えるのか?:試算の読み方。
ドミニオンの積立を解約したい人へ:解約の道筋。
プレミアトラスト/コーンヒル/その他
一度破綻しプエルトリコで再開したプレミアトラスト。購入時スプレッド4.9パーセントで受け入れ先IFAもないコーンヒル。名前を聞いたら必ず条件を確かめてください。
プレミアトラストの危険性:長期投資の落とし穴と破綻の真相:破綻後の不利。
コーンヒルの商品を強引に紹介してくる紹介者にご注意ください:選ぶ理由がない。
勧誘の見抜き方|日本国内に正規のIFAは存在しません
これだけは覚えて帰ってください。日本国内に、オフショア生保積立の正規IFA(独立系金融アドバイザー)は1社もありません。「東京の合同会社です」と答える相談者が多いのですが、それは紹介報酬を受け取るブローカーです。IFAの名前も連絡先も伝えられていないなら、それだけで危険信号です。
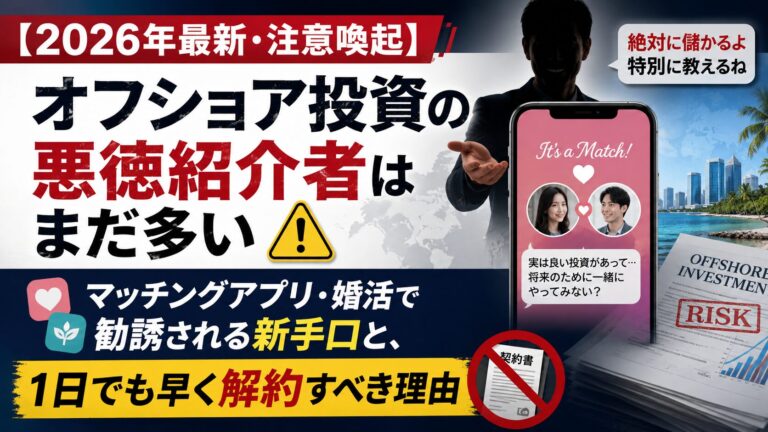
売り場も変わりました。セミナー会場から、SNSのダイレクトメッセージ、婚活の場で知り合った相手、「お金の専門家」の個別相談へ。昔よりずっと近くまで来ています。
オフショア投資の悪徳紹介者はまだ多い:新しい勧誘の入口。
RL360・インベスターズトラスト・ドミニオンはFPの報酬の温床?:勧める理由。
日本に「正規」オフショア生保IFAは存在しない:法規制からの結論。
IFAって何ですか?はヤバイ状態:IFAの役割。
オフショア長期積立商品のIFA選びに大切な3つのこと:見極めの軸。
香港IFAハリスフレーザーの終焉:IFAの末路。
すでに契約している人の出口は4つ
出口は4つ。決め手は契約年数・支払余力・積立額を変えたことがあるかの3点です。

- 継続:2年以上経ち、減額も停止もせず満期まで払い切れる人。レアですが価値はあります。
- 減額・払済・積立停止:支払いが苦しいがペナルティは避けたい人。初期口座期間中の停止は契約失効につながる場合があり事前確認が必須。
- 譲渡(名義変更):解約より手取りが増える可能性。買い手は自分で探す必要があり、商品で需要が違います。
- 解約:理解と違うと分かった人、年数が長く没収率が下がった人、現金が必要な人。
判断の前に、運用会社発行の解約見積もり(サレンダーバリュー)を取り寄せ、ドル建てと円建ての両方で現在価値を見てください。いくら戻るか知らずに決めるのは、値札を見ずに売るのと同じ。最悪の選択は放置で、その間も手数料は引かれ続けます。
譲渡について。私自身が譲り受けた経験があり相談にも乗ってきましたが、現在は譲渡のお取次のお手伝いを一切行っていません。出口を正しく知ってもらうために触れています。
オフショア長期積立を継続すべき人、解約すべき人:判断基準。
オフショア長期積立の途中譲渡:売れない現実。
途中譲渡手続きはまずIFAに確認してから:IFAが渋る理由。
ロイヤルロンドン(RL360)の積立プラン途中譲渡はできません:需要がない。
IFA移管のベストタイミングとは?:移管の判断。
解約の実務|紹介者がいなくても解約はできます
一番多い誤解が「解約は紹介者に頼むしかない」です。違います。契約はあなたと運用会社の間のもので、紹介者は窓口のひとつにすぎません。
IFAが分からないなら、契約後に届いた英文書類を出してください。保険会社以外に香港などの会社名があり、それがIFAです。書類が無ければ運用会社へ英語で直接連絡できます。
契約から2年以内でも解約はできます。「2年以内は解約できない」は事実ではなく、その期間に解約されると紹介者の報酬が消えるだけ。ただし初期口座はほぼ戻りません。カード解約で止める方法は確実ではありません。
そして解約代行は不要です。相場は20万円前後、戻ったお金の1割を求める業者もいます。私は多くの方の解約をお手伝いしましたが手数料は1円も受け取っていません。私自身も書類を取り寄せて海外へ送り、数か月後に振り込まれました。
オフショア積立解約したいがIFAが分からない人への完全ガイド:IFA特定の手順。
RL360を2年以内に解約できないは嘘|紹介者に拒否されたときの対処法:2年以内でも可。
クレジットカード解約で強制解約できる?:止まらない例。
RL360解約に解約代行は不要!悪徳代行業者の見分け方:代行の手口。
紹介者に頼らずにオフショア投資を解約する方法を教えます:解約完全ガイド。
解約後のお金|税金の扱いと、次に置く場所
解約返戻金は原則として一時所得です。おおまかには(解約返戻金 − 払込保険料の総額 − 特別控除50万円)× 2分の1が課税対象で、為替差も影響します。金額が大きい方は、受け取る前に税理士か税務署に確認してください。
受け取りに海外口座は不要で、日本の銀行口座に着金します。送金や受取の手数料、為替スプレッドは差し引かれます。
行き先についての私の答えは新NISA一択です。同じ株価指数に連動する投資信託を、年0.1パーセント前後のコストで、いつでも売れる形で持てます。
やってはいけない乗り換え
別のオフショア積立への乗り換え、移管を口実にした新商品の提案、高額な解約代行への依頼。この3つは二次被害の典型です。
迷ったら、私が半年悩んだ末に解約を決めた問いを使ってください。「もしいま現金で持っていたら、私はこの商品を新しく契約するか」 私の答えは一瞬で「しない」でした。
一人で決めないでください|相談窓口とよくある質問
この問題がやっかいなのは、相談先がほとんどないことです。銀行や証券会社は他社の海外契約に踏み込まず、紹介者は中立ではありません。だから私は、売る側でも解約させる側でもない立場で無料の相談をお受けしています。
いま勧誘されている、または不安な方へ
そのオフショア積立、大丈夫ですか?投資詐欺・勧誘被害の無料相談窓口:無料チェックリスト20項目も。
「投資詐欺レーダー」を作りました:無料アプリ。
すでに契約していて、自分で解約したい方へ
紹介者に頼らずにオフショア投資を解約する方法を教えます:代行に15万〜30万円を払う前に。
全体を腹落ちさせたい方へ
オフショア積立はやめたほうがいい?契約していた私の答え:著書『絶対やめとけ!オフショア積立投資』の中身。
よくある質問
Q. 紹介者と連絡が取れません。 A. 解約も減額もIFA移管も、紹介者なしで進められます。
Q. 2年以内でも解約できますか。 A. できます。ただし初期口座はほぼ戻りません。
怖いのは商品ではなく、知らないままでいることです。私は仕組みを知るまでに10年と150万円を使いました。あなたは、そこまで払う必要はありません。
※本記事は私の体験と相談事例、公開情報に基づく解説であり、特定の企業・商品を詐欺と断定するものではありません。
副業・投資の判断に迷ったら
私は数千万円を騙された経験と、大阪府知事認可の不動産会社を20年経営してきた立場から、副業と投資の「本物と偽物」を見極める物差しをお伝えしています。
※販売・勧誘・譲渡のお取次は一切行っていません。
この話をくわしく書いた私の本
『絶対やめとけ!
オフショア積立投資』
実際に契約していた私が、「新NISAのほうが百倍まし」と言える理由をまとめました。
Kindle Unlimited の読み放題の対象です(2026年10月時点)。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- オフショア積立の解約|状況別に、次にやることが分かる入口 2026.09.28
- オフショア積立の解約、何から手をつければいいのか|手順を1本にまとめました 2026.09.24
- オフショア積立の手数料はなぜ高い?契約前に知るべき費用の全体像を解説 2026.07.19
- そのオフショア積立、大丈夫ですか?投資詐欺・勧誘被害の無料相談窓口|投資家JACK 2026.07.06