



ロイヤルロンドン(RL360)の積立を解約したい。
でも、紹介者に相談したら「今やめたら8割取られる」「2年間は解約できない」と言われた。
そもそもこの商品の評判は、本当のところどうなのか。
そう思って検索している方へ。
先に結論をお伝えします。
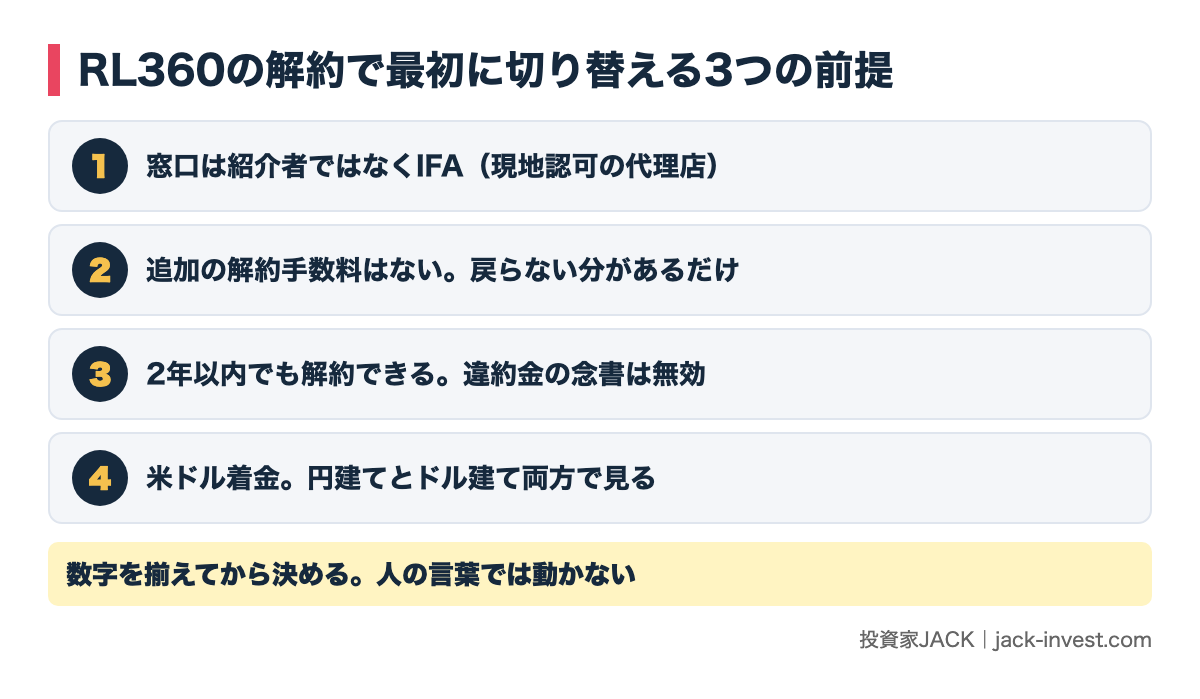
RL360の解約は、紹介者を通さなくても、IFAか運用会社に直接連絡すれば進められます。追加で払う手数料はなく、引かれるのは払った積立金の中からです。
「解約できない」「違約金がかかる」という言葉の多くは、契約者の損得ではなく、紹介者の報酬から出てきています。
この記事では、RL360という商品の構造、紹介者とIFAの違い、解約前に確認する3つの数字、自分で進める手続きの考え方、そして続ける・減らす・やめるの判断軸を整理します。
私は副業サロン「コアメンバー」を運営して12年目を迎えるなかで、RL360の解約相談をいちばん多く受けてきました。
売る側でも、解約させて稼ぐ側でもない立場から、事実だけを並べます。
RL360とは何か、そして「評判」の正体
RL360(ロイヤルロンドン)は、英国王室属領のマン島に本拠を置く保険会社です。
日本人にとっては、毎月の積立で海外のファンドに投資する「オフショア積立」の代表格として知られ、主力商品は「クオンタム101」や「RSP」と呼ばれる長期積立プランでした。
積立期間は15年から25年。
日本では2010年代の前半から中盤にかけて、IFA(海外の独立系金融アドバイザー、つまり販売と管理を担う代理店)を通じて広まりました。
日本の金融庁の認可を受けた商品ではありません。
なお、本サイトの追記でもお伝えしている通り、RL360は2026年5月末で日本人の新規受付を停止しています。
つまり今この記事を読んでいる方は、ほぼ全員が「すでに契約している人」です。
では、評判はなぜ悪いのか。
検索すると「詐欺」「やばい」という言葉が並びますが、私の見立てでは、会社そのものが詐欺というわけではありません。
評判を落としているのは、次の2つです。
①手数料の構造が複雑で、契約者に説明されないまま売られてきたこと
②売っていたのが、報酬目当ての紹介者だったこと
RL360という会社や商品は、それ自体が違法なわけではない。
ただ、紹介者を通じて「不利な条件で契約させられた人」が、あまりに多かった。
これが、評判の正体です。
RL360(ロイヤルロンドン)解約の全知識|手数料・IFA・確定申告まで
商品の構造:2つの口座と3つの手数料
解約の損得を理解するには、口座が2つに分かれていることを知る必要があります。
初期口座。契約から最初の18〜24ヶ月分の積立金が入る口座です。
貯蓄口座。それ以降の積立金が入る口座です。
初期口座は満期まで引き出せず、しかも高い手数料がかかり続けます。
本サイトのざっくり版の記事では、初期口座の残高に対して年7〜8%程度、別の記事では年6%と紹介していますが、いずれにせよ国内の投資信託とは桁が違います。
さらに、契約残高全体に対する年間管理手数料が1〜1.5%。
そのうえ、IFAが取る運用手数料が、また1〜1.5%。
たとえば初期口座に3万ドル、貯蓄口座に2万ドル、合計5万ドルの残高があるとします。
初期口座手数料が2,100ドル、管理手数料が750ドル、運用手数料が750ドル。
毎年、手数料だけで約3,600ドル。残高の約7%です。
残高の7%を毎年手数料で引かれる商品は、毎年それ以上の成績を出さないと、資産が減っていきます。
参考までに、国内のつみたてNISAで買える全世界株式の投資信託は、手数料が0.1%以下です。
「運用報告書ではプラスなのに、増えている気がしない」という相談が絶えないのは、この構造のためです。
RL360(ロイヤルロンドン)の手数料|初期口座7〜8%と25年で抜かれる総額
紹介者とIFAは、まったくの別物です
ここが、RL360の解約でいちばん誤解されているところです。
IFAは個人ではなく法人で、香港やシンガポールなど現地の金融当局から認可を受けた代理店です。
認可番号を持っています。
日本国内にIFAは存在しません。
国内の個人や会社がIFAを名乗っていたら、その時点で疑ってください。
一方、あなたに商品を勧めてきた紹介者は、IFAとあなたの間に入った人です。
契約させるまでが仕事で、契約後のサポートも、解約の手続きも、本来の役割ではありません。
そして悪質な紹介者ほど、契約者にIFAの連絡先を教えません。
勝手に解約されると、自分の報酬が消えるからです。
IFAが分からないまま契約している。
その状態は、それだけで相当リスクの高い投資をしていると認識してください。
解約の窓口は紹介者ではなく、IFAです。IFAが分かれば、手続きは日本語で進められます。
IFAが分からない方は、契約時に受け取った書類と、当時のメールを見返してください。
必ずどこかに、IFAの社名が書かれています。
RL360積立の解約:IFAについての正しい知識と手続き
解約前に確認する3つの数字
「いま解約したら8割取られる」という言葉を、そのまま信じないでください。
まず、数字を揃えます。
①現在価値
いま、プラン全体に何ドルあるか。RL360の個別明細(ステートメント)か、管理画面で確認できます。
②解約時の受取額(サレンダーバリュー)
いま解約したら、いくら戻るか。①との差額が、途中でやめた人が差し引かれる分です。
③初期口座の扱い
自分の契約で、初期口座期間がいつまでか。すでに過ぎているか、まだ中にいるか。
この3つは、契約書だけを眺めても正確には分かりません。
IFA経由か、RL360本体に依頼して、最新の明細と解約見積もりを取り寄せてください。
そして、ドル建てと円建ての両方で見ることです。
RL360の解約金は米ドルで戻ってきます。
ドル建てでは冴えない数字でも、円安の今は円建てで見ると印象が変わる契約が少なくありません。
自分で解約する流れの考え方
RL360の解約は、国内の保険のように電話一本では終わりません。
ただ、やること自体は多くありません。
①解約申請の書類を用意する(公式サイトから入手できます)
②本人確認書類(パスポートや運転免許証)と、住所を証明する書類をそろえる
③受取口座の情報(日本の銀行、SWIFTコード、支店番号)を用意する
④IFA経由で提出する。IFAと連絡がつかなければ、RL360本体に英語で直接連絡する
⑤書類受理後、通常4〜8週間で処理され、米ドル建てで日本の口座に着金する
書類はすべて英語です。
ただ、記入項目自体は難しくありません。
公証役場での認証が必要になるケースもあるので、IFAか運用会社の指示に従ってください。
夫婦の連名契約の場合は、両者の署名と本人確認書類が必要です。
契約はあなたとRL360の間のものです。紹介者と連絡が取れなくても、解約はできます。
なお、契約から2年以内でも解約はできます。
「2年間は解約できない」と言われた方は、その理由を考えてみてください。
契約者が2年間払い続けると、紹介者に満額の報酬が入る。2年以内に解約されると、それが消える。
ただそれだけの違いです。
手数料・違約金・税金の注意点
まず、はっきりさせておきます。
RL360を解約するとき、追加で払う手数料はありません。
「解約手数料が高い」というのは、これまでに払った積立金のうち、戻ってこない部分がある、という意味です。
本サイトで紹介した例では、月5万円を25年契約で払い、3年目に解約した場合、払った120万円のうち戻るのは約19万円でした。
これは確かに痛い。
でも、契約直後に「間違えた」と気づいた人にとっては、2年間払い続けて紹介者を喜ばせるより、早い損切りのほうが傷は浅いのです。
次に、違約金です。
「早期解約で損害が出たから賠償しろ」と、紹介者やFPが請求してくる事例があります。
契約前に念書を書かされていたとしても、その中身は、紹介者が受け取れなくなった報酬をあなたに求めているものである場合がほとんどです。
その場で払わず、先に弁護士に相談してください。
FPを名乗る相手なら、日本FP協会かきんざいに事実を伝えるという道もあります。
最後に、税金です。
解約で受け取ったお金は、日本の税務上は原則として一時所得として扱われます。
(受け取った額 − 払い込んだ総額 − 特別控除50万円)× 1/2 が課税対象になるイメージで、元本割れなら課税は発生しません。
ドル建てのため、為替の差も損益に入ります。
海外からの送金は一定額を超えると税務署に通知が行きますので、申告を忘れないでください。
税金は、受け取る前に税理士か税務署に確認してください。商品の条件や手数料率は、必ず契約時の書面と公式の最新情報で確かめてください。
続ける・減額する・解約する、判断の軸
RL360には、解約以外にも、払済(これ以上払わず残高だけで運用する方法)、減額、一時停止という選択肢があります。
ただし、注意が必要です。
積立を止めても、初期口座の手数料は引かれ続けます。
初期口座だけを残して放置した状態では、毎年数%ずつ資産が減っていくのが見えています。
だから私は、こう整理して伝えています。
・最初に決めた期間、金額を変えずに満期まで払い切れる人は、継続がいちばん合理的
・積立をすでに止めていて、再開する予定もないなら、放置より損切りの解約
・契約直後で、この設計が自分に合わないと気づいたなら、早い解約
途中譲渡(名義変更で第三者にプランを渡す方法)は、制度としては存在します。
ただ、RL360のプランは新規以外では人気がなく、譲渡価格を下げても買い手が見つからないのが実情です。
現実には、継続か解約かの二択だと考えてください。
運用は続けたいがIFAに不満がある、という方は、IFAの移管という手もあります。
移管自体に費用はかからないのが一般的ですが、移管を口実に別の商品へ乗り換えさせる営業には注意してください。
IFAの移管は、新しいIFAから移管の申請書を受け取り、記入してRL360本体に送る流れで、通常2〜4週間ほどで完了します。
移管しても、過去に払った手数料が戻るわけではありません。
移管は「これから」を良くする手段であって、「これまで」を取り戻す手段ではないと考えてください。
解約か、継続か、移管か。どれを選ぶにしても、決めるのは紹介者ではなく、明細を見たあなたです。
解約で繰り返されてきた失敗
相談を受けてきた中で、同じ失敗が何度も出てきます。
①「もう少し続ければ手数料が戻る」と言われるまま継続する
紹介者やIFAは、解約されると継続報酬が途絶えます。続けさせる方向に話が傾くのは、構造上の必然です。
②初期口座期間中に積立を止める
最初の2年に支払いを止めると、契約が失効して初期口座がそのまま消えることがあります。この期間だけは、続けるか、きちんと解約するかのどちらかです。
③為替を見ずに動く
米ドルで戻ってくる以上、円高の局面で解約すると円換算の受取額は減ります。急ぐ理由がないなら、レートも判断材料に入れてください。
④確定申告を忘れる
海外送金は一定額を超えると税務署に通知されます。申告漏れは、追徴の原因になります。
⑤戻ったお金を、そのまま次の海外商品に入れる
解約相談の場で、いちばん多く見る手口です。損を取り戻そうとして、同じ構造の商品に入り直すことになります。
失敗の共通点はひとつ。数字を見る前に、人の言葉で動いていることです。
よくある質問
Q1. IFAと連絡が取れません。どうすればいいですか。
A. RL360本体に英語で直接連絡できます。契約番号を明記して問い合わせれば、解約の対応や、新しいIFAへの移管の案内を受けられます。
Q2. 解約金は日本円で受け取れますか。
A. 原則として米ドル建てで着金します。日本の銀行口座で受け取れますので、海外口座は不要です。円への両替は受取銀行で行います。
Q3. 解約代行を名乗る業者から「全額回収できる」と連絡が来ました。
A. 着手金の先払いや、返戻金の一部を先に払わせる業者は、二次被害の典型です。自分でできる手続きに数十万円を払う必要はありません。
Q4. 他社の海外商品に、そのまま移せますか。
A. RL360から他社商品への直接の移管は原則できません。解約して現金にしたうえで、改めて判断することになります。そこで別の海外積立を勧めてくる人がいたら、同じ構造の商品に入り直すだけです。
最後に
RL360の解約で損をする人は、商品に負けたのではありません。
数字を見ずに、紹介者の言葉で動いた人です。
3つの数字を揃え、窓口をIFAに切り替え、税金は専門家に確認する。
この順番を守れば、解約は自分で進められます。
一人で抱え込む必要はありません。
私が運営12年目になる「コアメンバー」では、RL360の出口についても、明細を見ながらの相談を受けています。
投資家JACKのコアメンバーについて

保険を売らない立場で作った、ライフプラン診断アプリです。年金の見込み額と老後資金の過不足、万一のときに必要な保障額を、自分の数字で計算できます。外貨建て保険やオフショア積立を勧められたときの危険サインもまとめています。
App Storeで見る → RL360(ロイヤルロンドン)解約の全知識|手数料・IFA・確定申告まで
 RL360を2年以内に解約できないは嘘|紹介者に拒否されたときの対処法
 RL360とNISAはどっち?海外積立と新NISAを徹底比較
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- RL360(ロイヤルロンドン)解約の全知識|手数料・IFA・確定申告まで 2026.04.06
- RL360(オフショア積立)と投資用ワンルームマンションのセット販売 2025.05.17
- 【注意喚起】詐欺まがいのロイヤルロンドン(RL360)勧誘 2024.05.15
- RL360積立を紹介するFPは詐欺師です 2024.01.10