

「オフショア積立を途中でやめたら、いくら戻るんですか」
「紹介者に聞いても、今やめたら大損としか言われません」
毎週のように届く、この相談に答えます。
先に結論をお伝えします。
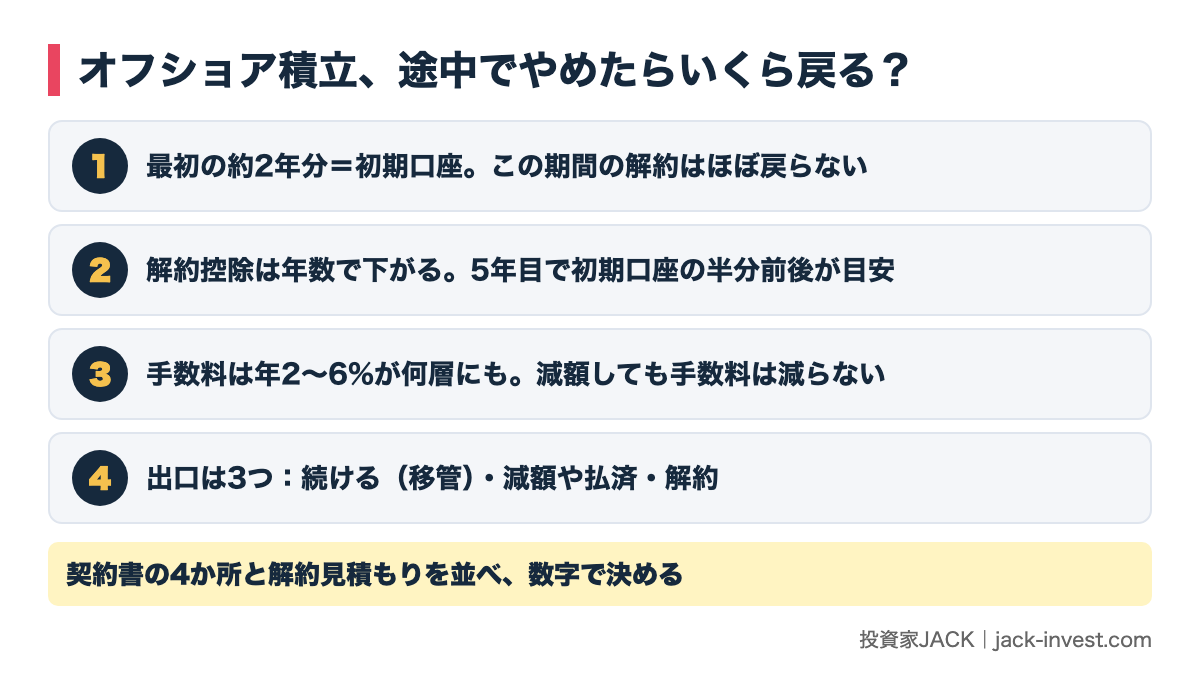
いくら戻るかは「契約から何年目か」でほぼ決まります。最初の約2年分は、やめてもほとんど戻りません。
私は投資副業サロン「コアメンバー」を運営して12年目を迎えるなかで、オフショア積立の解約相談を300件以上受けてきました。
そして私自身、2011年に契約したスタンダードライフの積立を10年続け、払い込んだおよそ300万円が150万円になって戻ってきた経験者です。
だから、この記事は理屈だけでは書いていません。
初期口座、解約控除、各種手数料、ボーナス条件。
紹介者が説明しなかった仕組みを、一枚の地図にして渡します。
そもそも、あなたのお金はどこに入っているのか
RL360(ロイヤルロンドン)、インベスターズトラスト、メティス香港、フレンズプロビデント、スタンダードライフ、ハンサード。
商品名は違っても、積立投信型のオフショア積立には共通の骨組みがあります。
あなたが毎月払うお金は、契約時期によって2つの箱に分けて入れられます。
ひとつ目が「初期口座」です。初期ユニット、イニシャルユニットとも呼ばれます。
契約からおよそ18か月から30か月、多くの商品では最初の約2年間に払い込んだお金が、この箱に入ります。
ふたつ目が「貯蓄口座」です。アキュムレーションユニットとも呼ばれ、初期期間が終わったあとの積立が入ります。
なぜ、わざわざ2つに分けるのか。
初期口座に入ったお金が、紹介者への報酬と、運用会社の長期手数料の原資になっているからです。
この業界で広く知られている典型例では、月5万円で10年契約の積立が1本成立すると、紹介者には積立額の10か月分、つまり50万円が販売手数料として支払われます。
あなたがまだ数回しか払っていない段階で、前払いに近い形で支払われます。
運用会社はこの報酬を立て替え、あなたが最初の2年前後に払うお金から回収していく。
これが、初期口座という箱の正体です。
最初の2年分は、あなたの資産である前に、売った人の報酬の原資です。
だから、初期口座の期間中は減額も停止もできず、この時期に解約すると、ほとんど戻らないのです。
オフショア積立はやめたほうがいい?契約していた私の答え|300万円が150万円になった実録と手数料の真実【2026年最新】
解約控除|早くやめるほど、多く引かれる
途中でやめると差し引かれるお金が「解約控除」です。
解約手数料、解約ペナルティと呼ばれることもあります。
おおまかな流れは、どの商品も似ています。
・初期口座の期間中(契約直後から約2年):解約してもほぼ戻らない
・中期(数年から10年前後):解約控除が段階的に下がっていく
・長期(15年前後から満期):解約控除がなくなる、または小さくなる
私が2026年時点で把握している概算では、RL360の場合、契約5年目の解約で初期口座の50〜70%が残り、10年目で20〜30%が残る水準です。
インベスターズトラストは5年目で50%前後、10年目で15〜25%が残る程度。
メティスは5年目で40〜60%、10年目で10〜25%です。
ただし、これはあくまで概算です。
正確な金額は、ご自身の契約書と、運用会社が発行する解約見積もり(サレンダーバリュー)でしか確認できません。
ここでひとつ、はっきりさせておきたい嘘があります。
「今解約すると、満期までの25年分の管理手数料を払わなければならない」
こう言われた相談者がいましたが、これは大嘘です。
初期口座の期間中に解約する場合は、それまでに払った積立金を手放すことで解約できます。
3年目以降なら、定められた解約控除を差し引かれるだけです。
支払済みの金額を超える損失は発生しませんし、契約後数か月だろうと何年目だろうと、解約はできます。
「2年以内は解約できない」も、同じく嘘です。
なぜ紹介者がこんな嘘をつくのか。
契約後2年以内に解約されると、紹介者が受け取った報酬の返還(クローバック)が発生するからです。
「解約できない」は、あなたを守る言葉ではなく、紹介者の報酬を守る言葉です。
各種手数料|運用がマイナスの年でも引かれ続ける
解約控除だけが敵ではありません。
続けている間も、手数料は何層にも重なってかかります。
・初期口座手数料:初期口座に入ったお金に対して、満期まで毎年かかる最も重い手数料
・管理手数料(口座維持費):運用成績に関係なく、毎年かかり続ける
・ファンドの信託報酬:中で運用する投資信託そのものにかかる費用
・月額の固定費:毎月数ドル単位で引かれる事務費用
たとえばRL360では、初期口座に対して年6%が満期までかかり、さらに管理費が年1.5%、貯蓄口座に年1%、毎月7.5ドルの固定費が積み重なります。
しかも、積立を停止すると月額固定費は11.25ドルに増額されます。
25年契約なら、最初の2年間に払ったお金には25年間、毎年6%の手数料がかかり続ける。
運用成績がずっとプラスマイナスゼロだったとしても、100万円の初期口座は25年後にはおよそ21万円です。
運用で一度も負けなくても、手数料だけで8割が消える計算になります。
オフショア積立の手数料は、合計するとおおむね年2〜6%。日本で普通に買える指数連動の投資信託は年0.1%前後です。
差がつくのは中身の値動きではなく、器の手数料。
「S&P500に連動しているから安心」という説明を受けた方も、器のコストは別の話だと知っておいてください。
オフショア積立の手数料はなぜ高い?契約前に知るべき費用の全体像を解説
ボーナス条件|「もらえるはず」が、続けさせる鎖になる
契約時に「ロイヤリティボーナス」や「継続ボーナス」の説明を受けた方も多いはずです。
長く続けた人に、残高の一定割合が上乗せされる仕組みで、契約から10年後以降に付与される設計が一般的です。
ここに、2つの落とし穴があります。
ひとつは、途中で解約すると受け取れない、または減額されること。
ボーナスは「満期まで、決めた金額を払い続けた人」への報酬です。
減額や停止をした時点で、条件から外れる商品が少なくありません。
もうひとつは、ボーナス目当てで身の丈を超えた金額で契約してしまうこと。
「積立額が大きいほどボーナスも大きい」と勧められ、月5万円で25年の契約を結ぶ。
3年目に住宅購入と子どもの誕生が重なり、払えなくなる。
私のところに来る相談の、いつもの形です。
ボーナスの条件は契約時の書面で確認し、「ボーナスのために無理な積立を続ける」状態になっていないか、一度立ち止まってください。
3つの出口|続ける・減額や払済・解約
さて、ここからが本題です。
出口は「解約」だけではありません。大きく3つあります。
①続ける
払込期間の終盤まで来ている人、初期口座のロックがすでに緩んでいる人は、続けたほうが得な場合があります。
ただし「続ける」は「放置する」ではありません。
紹介者やIFAが機能していないなら、管理を別のIFAへ移す「移管」を検討してください。
移管を口実に、新しい商品への乗り換えを勧めてくる業者には注意が必要です。
②減額・払済(積立停止)
毎月の支払いが苦しいが、解約控除は避けたい人の選択肢です。
ただし、ここに大きな罠があります。
多くの商品では、手数料が実際の入金額ではなく、契約時に約束した金額を基準にかかり続けます。
月1,000ドルで契約した人が3年目に月200ドルへ減額すると、手数料は1年目のおよそ228ドルから、およそ684ドルへ増える例があります。
積立を5分の1に減らしたのに、取られるお金は3倍。
さらに、初期口座の期間中に停止すると、契約そのものが失効するリスクもあります。
減額や停止は、必ず事前にIFAへ条件を確認してから動いてください。
③解約
経過年数が長い人、今すぐ現金が必要な人、そして契約直後の人。
意外に思われるかもしれませんが、契約から1年以内なら、私は解約を勧めることが多いです。
失うのは払った分だけで、そこから先の25年分の手数料と拘束から逃れられるからです。
一番損をするのは、初期口座期間の終わりごろに慌てて解約する人と、不安なまま何年も放置する人です。
放置すれば、管理手数料は引かれ続け、支払いが止まったままなら契約失効の可能性もあります。
何もしないのが、一番危険です。
インベスターズトラスト解約・減額ガイド|エボリューションの手数料と「やばい」の真相【2026年最新】
どう決めるか|契約書の4か所と、ひとつの問い
感覚ではなく、数字で決めてください。
手元の契約書と管理画面で、次の4つを確認します。
・払込期間:何年契約で、今どこまで来ているか
・初期口座の期間:ほぼ戻らない期間が、いつまでか
・現在の解約返戻金:今やめたら、いくら戻るか
・これから払う総額と手数料:続けた場合に、あと何を負担するのか
この4つを並べれば、「今やめる損」と「続ける負担」を数字で比べられます。
もうひとつ、忘れてはいけないのが為替です。
2010年から2012年ごろに契約した人は、1ドル75円から90円の時代に積み立てています。
今は1ドル140円から160円。
ドル建てでは増えていなくても、円換算では含み益になっているケースが珍しくありません。
判断は必ず、ドル建てと円建ての両方で見てください。
そして最後に、私が半年悩んだ末に解約を決めた問いを、そのまま使ってください。
「もしいま、このお金を現金で持っていたら、私はこの商品を新しく契約するか」
私の答えは一瞬で「しない」でした。
それなら、続ける理由もありませんでした。
なお、解約返戻金は原則として一時所得の扱いになり、為替差益も計算に含まれます。
金額が大きい方は、受け取る前に税理士か税務署へ確認してください。
なぜ紹介者は、この仕組みを説明しないのか
ここまで読んで、「そんな説明は一度も聞いていない」と思った方へ。
あなただけではありません。私が受けた300件を超える相談の、ほぼ全員が同じことを言いました。
理由は単純です。
紹介者の報酬は、あなたが初期口座の期間を払い切ることで確定します。
初期口座の仕組みを正直に説明すれば、契約する人は減る。
2年以内の解約を認めれば、報酬の返還が発生する。
だから「最初の2年だけ頑張れば、あとは止めても増える」という、10年以上前のフレンズプロビデント時代から変わらない台本が使われ続けているのです。
相談する相手を間違えないでください。
あなたに売った本人に「やめるべきか」を聞いても、答えは相談する前から決まっています。
相談するなら、あなたの契約で1円も受け取っていない相手を選ぶこと。
そして「海外積立の解約を代行します」という業者にも頼まないでください。相場は20万円から30万円で、自分でできる手続きです。
よくある質問
Q1. 今すぐ解約したら、いくら戻りますか。
A. 契約時期と払込状況で決まります。初期口座の期間中なら大きく元本割れし、10年以上経っていれば戻る割合は高くなります。まずは運用会社かIFAに解約見積もり(サレンダーバリュー)を請求してください。値札を見ずに売る判断はできません。
Q2. 紹介者と連絡が取れません。解約できますか。
A. できます。契約はあなたと運用会社の間のもので、紹介者は窓口のひとつにすぎません。契約書類に載っているIFA本体、または運用会社へ直接連絡すれば、解約・減額・移管のいずれも進められます。
Q3. 積立を止めるだけなら、損はしませんか。
A. 止めても口座維持費や月額固定費は引かれ続け、商品によっては固定費が増額されます。初期口座期間中の停止は失効のリスクもあります。「止めれば安心」ではなく、止めた場合の残高の推移をIFAに出してもらってください。
Q4. 「今やめたら大損」と言われました。本当ですか。
A. 事実のこともあれば、報酬を守りたいだけのこともあります。見分け方はひとつ、数字を出してもらうことです。今の解約返戻金、続けた場合の手数料総額、満期時の見込み。この3つを紙で出せない相手の「大損」は、判断材料になりません。
まとめ|「いくら戻るか」は、仕組みを知れば自分で読める
・最初の約2年分は初期口座に入り、紹介者報酬と長期手数料の原資になる。この期間の解約はほぼ戻らない
・解約控除は年数とともに下がる。支払済みを超える損失はなく、いつでも解約はできる
・手数料は年2〜6%が何層にも重なり、運用がマイナスの年でも引かれ続ける
・減額は手数料が増える罠、放置は失効の罠。ボーナスは途中でやめると消える
・出口は続ける・減額や払済・解約の3つ。契約書の4か所と為替を並べ、数字で決める
すべての条件は、契約時の書面が正です。
商品や契約時期で細部は変わりますので、必ずご自身の証券と解約見積もりで確認してください。
私は10年と150万円を使って、この仕組みを知りました。
この記事を読んだあなたは、数時間で同じ場所に立てます。
コアメンバーでは、こうした海外積立の出口戦略について、売る側の立場を持たない仲間同士で情報を共有しています。
一人で抱えず、契約書を手元に、一度のぞいてみてください。
投資家JACKのコアメンバー
この話をくわしく書いた私の本
『絶対やめとけ!
オフショア積立投資』
実際に契約していた私が、「新NISAのほうが百倍まし」と言える理由をまとめました。
Kindle Unlimited の読み放題の対象です(2026年10月時点)。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- 副業スクール・情報商材にお金を払う前に|詐欺の見分け方と本当に必要な学び方 2026.10.03
- 投資・副業の勧誘手口と見分け方|悪徳紹介者・完全ガイド【番人JACK】 2026.09.21