

「香港の保険がいいらしい」と知人に聞いた。
「海外の生命保険って、そもそも日本で契約していいの?」と不安になった。
そんな方に向けて、香港の貯蓄型保険とは何か、日本の保険と何が違うのかを、12年間この世界を見てきた立場から整理します。
先に結論をお伝えします。
香港の貯蓄型保険は「条件付きで有効な選択肢」です。ただし、同じ香港でも「積立投信型」はまったくの別物なので、混同した瞬間に失敗します。
この記事では、良い面と悪い面の両方を、私のブログに書いてきた事実だけを使って並べます。
読み終わる頃には、「自分は向いているのか、向いていないのか」が判断できるはずです。
そもそも香港保険とは何か
香港保険とは、香港の保険会社(サンライフ、CTFライフ、AIA、プルデンシャル香港、マニュライフなど)が販売している、米ドル建ての貯蓄型保険の総称です。
「保険」という名前がついていますが、中身は日本の生命保険とはかなり違います。
日本の生命保険は「万が一の保障」が主役で、貯まる部分はおまけのような位置づけです。
一方、香港の貯蓄型保険は、保険料を世界の株式や債券で運用して増やすことが主役で、死亡保障は薄めに設計されています。
私の過去記事でも、死亡保障部分は契約価値の101〜105%程度という水準だと書きました。
つまり、「保障を買う商品」ではなく、「保険という器を使った長期のドル建て積立」と理解するのが正確です。
香港保険は、保障ではなく「保険という形をした長期のドル運用」です。
この前提を外すと、すべての判断がずれます。
なぜ日本人が香港まで行って保険を買うのか
理由は単純で、同じ保険料で受け取れる金額の差が大きいからです。
私の過去記事で紹介した比較を、そのまま載せます。
35歳男性が死亡保障1,000万円を確保するために払う保険料の総額は、日本のプランで860万円、海外のプランで400万円でした。
さらに、80歳で亡くなった場合の死亡保険金は、日本のプランが1,000万円、海外のプランが37万米ドル(当時の為替で約5,700万円)。
80歳で解約した場合の返戻金は、日本が980万円、海外が28万米ドル(同じく約4,300万円)です。
この差が生まれる理由も、はっきりしています。
日本の保険会社は主に日本国債など、利回りの低い資産で運用しています。
香港の保険会社は、世界の株式、債券、不動産などに分散して運用しています。
運用先が違うのだから、増え方が違うのは当然です。
もう一つ、日本の保険にはほとんどない機能があります。
多くの香港保険では、契約者や被保険者(保険の対象になる人)を、自分から子へ、子から孫へと変更できます。
この機能があるため、一つの契約を世代をまたいで持ち続ける「資産の器」として使う人が多いのです。
【2026年4月】香港の貯蓄型保険キャンペーンが過去最高レベル|日本の保険と何が違う?
日本の保険と何が違うのか|数字で見る
まず、増え方の前提となる利率です。
私の記事で整理した数字では、日本の円建て貯蓄型保険の予定利率は0.5〜1.5%程度、ドル建てでも2〜3%台が主流でした。
予定利率とは、保険会社が「この利回りで運用する前提で保険料を計算します」と約束している利率のことです。
一方、香港の貯蓄型保険は、想定利回り5〜7%台で設計されている商品が多いのが実態です。
ただし、ここで必ず押さえてほしいことがあります。
香港保険の高い返戻率には「保証部分」と「非保証部分」があり、資料の大きな数字は非保証部分を含んだ想定値です。
保証部分とは、運用がどうなっても最低限もらえる金額。
非保証部分とは、保険会社の運用実績に応じて上乗せされる配当(ボーナス)で、将来の約束ではありません。
大手は過去の実績として想定に近い水準を維持しているケースが多いとされていますが、それでも「保証ではない」という一点は忘れないでください。
次に、損益分岐点です。
日本の貯蓄型保険は、解約返戻率が100%を超えるまでに15〜20年かかるのが一般的です。
香港の貯蓄型保険は、この分岐点が4〜8年と短い商品が多く、一括払い型では契約直後から保険料の約80%が保証される設計のものもあります。
逆に言えば、香港保険でも最初の数年で解約すれば大きく元本割れします。
10年未満の短期解約は、払込元本を大幅に下回るケースがほとんどです。
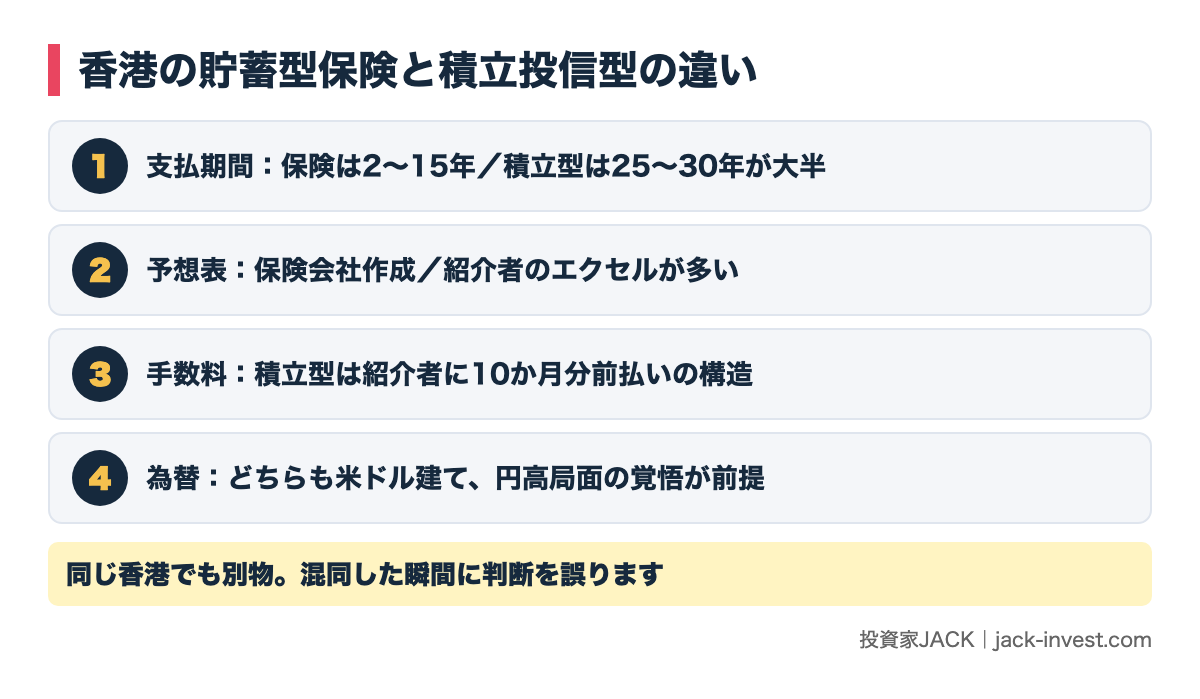
積立投信型とは「似て非なるもの」
ここが、この記事でいちばん大事な部分です。
香港には、私が長年ブログで注意を呼びかけてきた「オフショア積立」と呼ばれる商品群があります。
RL360(ロイヤルロンドン)、インベスターズトラスト、メティス香港、ドミニオンなどです。
これらは保険会社の名前がついていても、中身は投資信託を毎月買い続ける「積立投信型」です。
対して、サンライフやCTFライフなどの貯蓄型保険は、保険会社自身が運用し、保険会社自身が返戻金の予想表を作ります。
違いを3つに絞ります。
・支払期間:貯蓄型保険は2〜15年程度で払い終える設計。積立投信型は25年、30年で契約させられている人が大半
・予想表の作り手:貯蓄型保険は保険会社が過去の実績をもとに作成。積立投信型は紹介者自身がエクセルで年利10%の右肩上がりを作っていることが多い
・手数料の構造:積立投信型は初期口座に年6%といった重い手数料がかかる商品があり、紹介者には積立額10か月分(月5万円なら50万円)が前払いされる構造
「香港保険」という言葉で、貯蓄型保険と積立投信型を一緒に説明してくる人がいたら、その時点で距離を置いてください。
私のもとには、積立投信型を契約して数年経った方からの相談が今も届きます。
一方で、貯蓄型保険を契約した仲間の多くは、払込を早めに終えて長期で寝かせています。
同じ「香港」「オフショア」でも、この2つは分けて考えてください。
為替リスクは「メリットの裏返し」
香港保険は米ドル建てが基本です。
円安が進めば円換算の価値は上がり、円高に振れれば下がります。
これはメリットでもデメリットでもなく、単なる裏表です。
私の記事では、円安が進む要因として、貿易収支の赤字、日米の金利差、人口減少などを挙げてきました。
ただし、私は将来の為替を断定しません。
1ドル130円台、120円台に戻る局面が来ても、20年30年と持ち続けられるかどうか。
契約前に自分に問いかけてほしいのは、利回りの数字ではなく、この一点です。
私の記事で使った考え方を一つ紹介します。
1ドル100円のときに10万ドル(1,000万円)を入れ、20年後に返戻率200%で20万ドルになったとします。
そのときの為替が1ドル160円なら、円換算は3,200万円。
逆に1ドル100円のままなら2,000万円、1ドル80円なら1,600万円です。
どのケースでも元の1,000万円は超えていますが、円で見た結果は為替で大きく動きます。
「ドルで増えた」ことと「円で増えた」ことは別の話だと、契約前に体で理解しておいてください。
為替で気持ちが折れる人は、最初から契約しない方が幸せです。
加入時の渡航と手続き
香港の貯蓄型保険は、原則として香港に渡航し、対面で契約します。
パスポート、住所証明(公共料金の請求書など)、マイナンバー関連の書類を持参し、契約手続き自体は1〜2時間程度です。
銀行口座の開設や健康診断まで含めると、2〜3泊の日程を組む方が多い印象です。
保険料の支払いは、クレジットカード、海外送金、香港内の銀行口座からの引き落としなどがあります。
ここで一つ、私が過去に書いた実務の話を。
サンライフのクレジットカード払いは「手数料無料」と説明されますが、2回目以降は保険会社が決める為替レートの関係で、実質1%程度負担が増えていました。
こうした細かい条件は商品や時期で変わるので、必ず契約時の書面で確認してください。
最低保険料も、「5万ドル以上ないと契約できない」と言われて積立投信型に誘導される例を見てきました。
私の記事では、年2,000〜5,000米ドル程度から始められる商品もあると書いています。
これも最新は各社の公式資料で確認を。
【2026年最新】香港保険サンライフ vs CTFライフ(旧FTライフ)徹底比較|返戻率・スペック・税務・申込手順を元加入者が解説
紹介者の立場を見る
香港保険は、IFAと呼ばれる保険の販売代理店を通じて契約するのが一般的です。
日本の保険代理店と同じで、販売する側は保険会社から報酬を受け取ります。
これ自体は悪ではありません。
問題は、その報酬のために「あなたに合わない商品」を勧める人がいることです。
見分け方は3つ。
・RL360やメティス香港の名前をセットで出してくる
・支払期間を長く、金額を大きくすることばかり勧める
・保証部分と非保証部分の内訳を聞いても答えられない
もう一つ、私が過去に何度も書いてきた手口があります。
香港の銀行口座開設のサポートと引き換えに、積立投信型の契約を「セット」で迫るやり方です。
「一定額以上を契約すれば口座開設の手数料は無料」と言われて、その場の勢いで25年契約をした人を何人も見てきました。
口座開設だけしてもらって帰る、という選択は誰にでもできます。
私自身は商品を売らず、紹介料も受け取っていません。
だからこそ、「契約しない」という選択肢も含めて話ができます。
契約前に自分に問う5つのこと
私が相談を受けたときに、必ず聞いている質問です。
・20年30年、このお金を寝かせたままにできるか
・円高の局面が来ても、持ち続ける覚悟があるか
・販売代理店の素性と、契約後の連絡手段を確認したか
・契約時だけでなく、将来の手続きでも香港に行ける現実性があるか
・配偶者や家族と、この契約の目的を共有できているか
5つすべてに「はい」と答えられないなら、今は契約のタイミングではありません。
商品のキャンペーンには期限がありますが、あなたの人生の判断に期限はありません。
焦って契約した人ほど、後悔しています。急がされたら、それだけで一度持ち帰ってください。
向いていない人
正直に書きます。
次に当てはまる方は、香港の貯蓄型保険を選ばない方がいいです。
・10年以内に使う予定のあるお金を入れようとしている
・円高になったら不安で眠れなくなる
・英語の書類や海外送金に、自分で向き合う気持ちがない
・「誰かに勧められたから」が契約理由になっている
・日本の税務申告を面倒だと感じる
特に最後の点は重要です。
日本の居住者が海外の保険から返戻金を受け取れば、日本で申告が必要になるケースがあります。
私の記事でも、海外の金融商品の返戻金を日本で受け取って無申告で済ませることはできない、と何度も書いてきました。
各国の金融機関が口座情報を交換する仕組みが整っている今、「海外だからバレない」という発想は通用しません。
また、日本の生命保険料控除の対象にもなりません。
税金の扱いは個別事情で変わるので、必ず税理士に確認してください。
よくある質問
Q1. 日本に住んでいても契約できますか?
原則として香港に渡航し、対面で契約します。自分で情報を集めて香港で契約すること自体は可能です。ただし日本の保険業法の枠外にある商品なので、国内での勧誘には制限があります。
Q2. 途中で保険料の支払いを止められますか?
私の記事で書いた通り、貯蓄型保険は一度決めた支払期間を途中で停止や変更できません。だからこそ2〜5年など、確実に払い切れる期間で組む方が多いのです。
Q3. 日本の学資保険の代わりになりますか?
私自身、子ども名義のプランを海外で契約しています。ただし為替と長期保有が前提です。18年後に必ず円で使う予定なら、その分の為替リスクは自分で引き受けることになります。
Q4. 保険会社が潰れたらどうなりますか?
香港には契約者を保護する仕組みがあり、私の記事で取り上げてきたサンライフやCTFライフは格付けも高い水準です。ただし「絶対」はありません。制度の最新内容は公式で確認してください。
なお、契約後も住所変更や契約者変更、将来の受け取りなどで手続きが発生します。
その際に連絡が取れる販売代理店かどうかは、契約前に確認しておくべき点です。
まとめ
香港の貯蓄型保険は、余裕資金を20年30年寝かせられる人にとっては、日本の保険にはない選択肢です。
一方で、積立投信型と混同した人、短期で解約した人、為替で気持ちが折れた人は、確実に後悔しています。
大事なのは商品名ではなく、「自分の目的と期間に合っているか」を自分の頭で確認することです。
私が運営12年目になるコアメンバーでは、実際に契約している仲間の生の声や、各社の条件変更の情報を共有しています。
契約する前に、一度立ち止まって話を聞きたい方は、こちらをご覧ください。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- 友人が日本の保険を解約して海外保険を契約 2024.09.17
- 海外積立の罠から脱出 海外保険で賢く資産形成 2024.07.01