



「サンライフ香港って、詐欺なんですか」
「知人に勧められたけど、ネットで調べたら怖い言葉ばかり出てきて」
そう感じて、このページにたどり着いた方へ。
先に結論をお伝えします。
サンライフ香港は詐欺ではありません。ただし、詐欺と検索される理由は3つあり、そのすべてに「あなたが損をする入口」が隠れています。
私は投資副業サロン「コアメンバー」を運営して12年目になりますが、香港の貯蓄型保険を自分でも契約してきた立場です。
同時に、海外の金融商品をめぐる相談を、この12年で数え切れないほど受けてきました。
売る側でもなく、解約させる側でもない。
その立場から、サンライフ香港について「事実」と「誤解」と「本当のデメリット」を分けてお話しします。
まず事実確認|サンライフ香港とはどんな会社か
感情の話をする前に、事実を並べます。
サンライフは1865年にカナダで創業した保険グループで、香港では1892年から営業を続けています。
格付け会社S&Pからは長年AA-という高い評価を受けており、財務の健全さは香港の保険会社の中でもトップクラスです。
そして、香港の保険業を監督する香港保険業規制局(IA)の認可を受けた、正規の保険会社です。
つまり、会社そのものは実在する、歴史のある、認可を受けた大手です。
「サンライフという会社が架空で、お金を持ち逃げする」という意味での詐欺ではありません。
ここは、はっきりさせておきます。
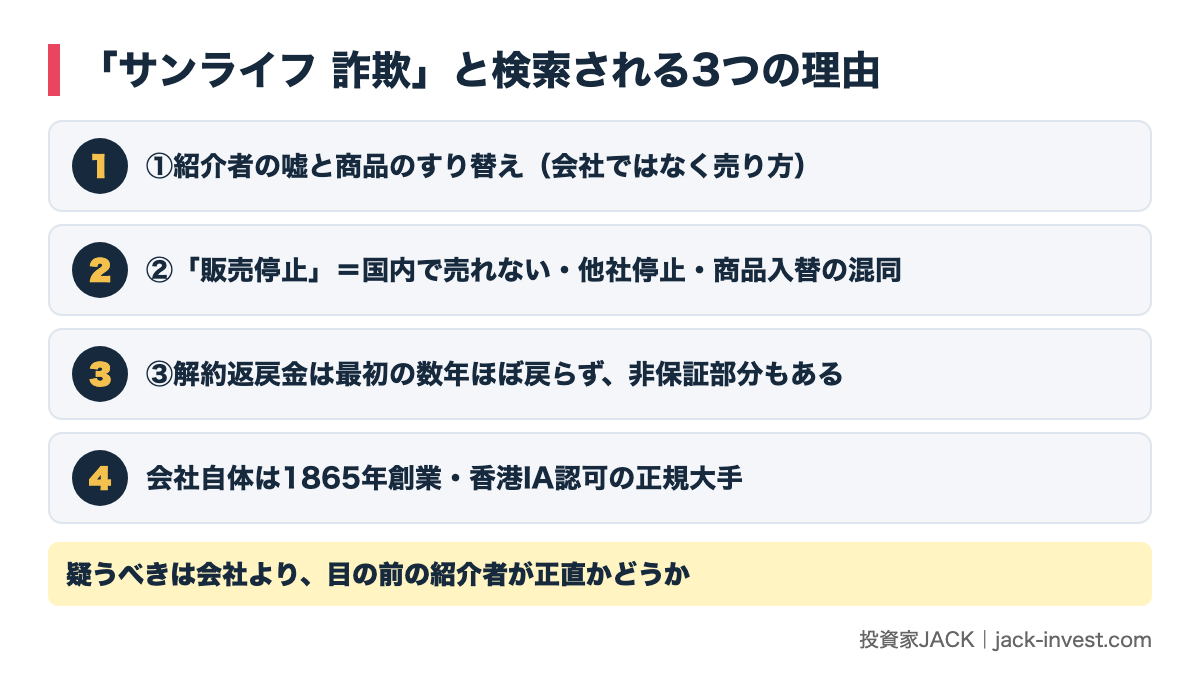
では、なぜ「サンライフ香港 詐欺」という言葉が、これほど検索されるのか。
私の見立てでは、理由は3つです。
理由①|会社ではなく「紹介者」がトラブルを起こしている
これが、いちばん大きな理由です。
香港の保険は、基本的にIFA(独立系の販売窓口)を通じて契約します。
そして日本国内には、その手前に「紹介者」を名乗る人たちが大勢います。
問題は、この紹介者の中に、平気で嘘をつく人がいることです。
私のブログに届いた相談から、実際にあった嘘を挙げます。
・「最低保険料は5万ドル以上」と言って、高額契約に誘導する(実際は月払いで300ドル程度、一括なら1万5千ドル程度から契約できる商品もあります)
・契約前に「管理手数料」「信託手数料」という名目で、独自のお金を徴収する(契約前に支払う義務のあるお金はありません)
・「10年で倍になる」と、実際より早く増えるように説明する
・サンライフの名前で信用させ、実際には別のオフショア積立商品を契約させる
最後の手口は、特に悪質です。
サンライフのような「香港の貯蓄型保険」と、RL360やメティス香港のような「オフショア積立(積立投信型)」は、似て非なるものです。
私は前者を条件付きで有効な選択肢と考え、後者には批判的な立場を取り続けています。
ところが紹介者の中には、香港保険の話で興味を引いておいて、報酬の高い積立商品にすり替える人がいるのです。
なぜそんなことをするのか。
オフショア積立は、契約が成立すると紹介者に高額な紹介料が入る仕組みになっていることが多く、その原資は契約者が払う手数料の一部だからです。
「海外保険は保険料が高いから、こっちの積立のほうがいい」という誘導は、あなたのためではなく、紹介者の報酬のための言葉です。
契約者は「サンライフの話を聞いて契約したのに、中身が違った」と気づき、その怒りが「サンライフ 詐欺」という検索になります。
詐欺と呼ばれているのは、多くの場合、会社ではなく「売り方」です。
もうひとつ、知っておいてほしい事実があります。
日本国内には、オフショアの保険や積立を正規に販売できる登録業者は存在しません。
「日本人スタッフがいるから安心」「日本に法人があるから大丈夫」は、正規である証明にはなりません。
だからこそ、契約するなら香港側のIFA本体と直接つながり、その連絡先を契約前に必ず手に入れてください。
日本に「正規」オフショア生保IFAは存在しない|契約前の重大事実
理由②|「販売停止」という言葉の正体
「サンライフ オフショア 販売停止」という検索も多いのですが、ここには3つの別々の話が混ざっています。
ひとつ目は、そもそも日本国内では売れないという話です。
香港の保険は、日本の保険業法の関係で、日本国内で勧誘・販売することができません。
だから原則として、香港に渡航して対面で契約します。
「日本で買えない」を「販売停止になった」と受け取る人がいますが、これは最初からのルールです。
ふたつ目は、オフショア積立の会社が日本居住者の受付を止めてきた歴史との混同です。
フレンズプロビデントは2012年8月に日本居住者の新規契約を停止しました。
RL360も、2026年5月に日本人の新規受付を停止したと言われています。
こうしたニュースが「オフショア商品は次々に販売停止」という印象を作り、サンライフまで同じ扱いで検索されているのです。
みっつ目は、商品の入れ替えです。
香港の保険会社は、商品を定期的に改良し、旧商品を終了させます。
CTFライフの主力だったリージェントシリーズは2025年6月に販売を終了し、サンライフでもSunJoy Globalが2025年7月に第2世代へ切り替わりました。
旧商品の「販売終了」が、会社全体の「販売停止」に見えてしまうわけです。
なお、私が2026年時点で把握している範囲では、サンライフの貯蓄型保険は日本居住者でも契約できる商品として案内されています。
ただし、オフショア商品は会社ごとに受付の可否や条件が変わります。
最新の状況は、必ず公式やIFA本体に確認してください。
理由③|解約返戻金の「誤解」が損を生む
3つ目は、契約した後に生まれる怒りです。
香港の貯蓄型保険は、長く持つほど増える設計になっています。
裏を返せば、最初の数年は、払った保険料より解約返戻金のほうがずっと少ないということです。
10年未満の短期で解約すると、返戻金が払込元本を大きく下回るケースがほとんどです。
たとえばサンライフの旧モデルには、最初の2年間は解約返戻金がゼロという商品もありました。
現行のSunJoy Global IIでは初年度から返戻金が発生するよう改善されましたが、それでも損益分岐点(払った額に返戻金が追いつく時期)は、保証部分と非保証部分を合わせておよそ6年目とされています。
この仕組みを説明されないまま契約し、3年目に「解約したら半分も戻らない」と知る。
そこで初めて「騙された」と感じる人が、本当に多いのです。
もうひとつの誤解が、非保証部分です。
香港保険の高い返戻率は、「保証された部分」と「運用次第で変わる部分」の合計で示されます。
見せられた数字がすべて約束されていると思い込むと、あとで裏切られた気持ちになります。
解約返戻金の表と、保証・非保証の内訳を契約前に見ていない人は、契約すべき段階にいません。
契約時の書面に、年ごとの解約返戻金と、保証部分の数字が必ず載っています。
見せてくれない紹介者、説明を急ぐ紹介者からは、買わないでください。
【2026年最新】香港保険サンライフ vs CTFライフ(旧FTライフ)徹底比較|返戻率・スペック・税務・申込手順を元加入者が解説
本当のデメリット|番人として隠さず並べる
「詐欺ではない」と言うだけでは、番人の仕事になりません。
サンライフに限らず、香港の貯蓄型保険に共通する本当のデメリットを並べます。
・為替リスク。米ドル建てなので、円高に振れれば円換算の価値は下がります
・流動性の低さ。短期で解約すると大きく元本割れします
・渡航と手続きの手間。契約は香港での対面が原則で、解約や名義変更でも渡航が必要になることがあります
・言葉の壁。書類や問い合わせは英語が基本です
・税務の複雑さ。日本居住者が解約返戻金を受け取ると、原則として一時所得の扱いで確定申告が必要になる場合があります
・日本の生命保険料控除の対象外
・非保証部分の存在。想定どおりにならない可能性があります
・保障が薄い。死亡保障は契約価値の101〜105%程度で、純粋な保障目的には向きません
・日本の保護制度の外。トラブルが起きても、国内商品と同じ守られ方はしません
香港保険は「合法だが、日本の金融商品取引法の枠の外」にある商品です。守ってもらう世界ではなく、自分で守る世界です。
これらを理解した上で、20年30年寝かせられる余剰資金で持つなら、私は有効な選択肢だと考えています。
理解しないまま入るなら、やめたほうがいい。
それだけの話です。
買ってはいけない人|5つのチェック
私が相談を受ける中で、後悔している人には共通点があります。
次のどれかに当てはまるなら、今は契約すべきではありません。
①20年から30年、お金を寝かせられない
数年以内に使う予定のあるお金で契約するのは、最初から負ける勝負です。
②円高になったとき、気持ちが折れそう
1ドル130円、120円台に戻る局面が来ても持ち続けられるか。ここで不安なら向いていません。
③新NISAの枠を、まだ埋めていない
日本居住者なら、まず国内の非課税制度を使い切るのが順番です。香港保険はその上乗せとして考えるのが現実的です。
④「勧められたから」が理由になっている
誰かに勧められて契約する商品ではありません。仕組みを自分の言葉で説明できないなら、まだ早い。
⑤家族に話していない
世代を超えて引き継げるのが香港保険の強みですが、家族が知らなければ、その強みは使えません。
「増えるかどうか」より先に、「最後まで持てるかどうか」を自分に問うてください。
相談すべき窓口|誰に聞くかで結果が変わる
最後に、困ったときに誰へ相談すべきかを整理します。
・契約前の疑問は、IFA本体へ。紹介者ではなく、香港側の窓口に直接聞き、登録やライセンスを確認してください
・税金は、税理士へ。一時所得の計算や為替差益の扱いは、金額が大きいほど専門家の確認が必要です
・紹介者から契約前の独自手数料や、早期解約の「損害賠償」を求められたら、応じる前に必ず弁護士へ確認してください
・FP資格を持つ紹介者の問題行為は、日本FP協会やきんざいへ通報できます
・そして、あなたの契約で1円も受け取らない第三者へ
売る側に「買うべきですか」と聞いても、答えは決まっています。
判断に迷ったら、利害のない人に、契約書を見せながら聞いてください。
そして、契約後は「自分の担当IFAがどこの会社で、誰なのか」を必ず言える状態にしておくこと。
紹介者しか知らず、IFA本体の連絡先を持っていない契約者が、いざというときに孤立します。
これは香港保険に限らず、海外の金融商品すべてに共通する自衛策です。
【2026年5月最新】香港保険サンライフ・CTFライフの主要商品完全ガイド|日本人が契約できる商品の特性・メリット・注意点を徹底解説
よくある質問
Q1. 結局、サンライフ香港は安全ですか。
A. 会社としては認可を受けた大手で、経営面の不安はほぼ無視できる水準です。ただし「会社が安全」と「あなたにとって得」は別問題です。為替、流動性、税務、そして紹介者の質。この4つを自分で確認できる人にとって、はじめて安全な選択肢になります。
Q2. 「今だけのキャンペーン」と急かされています。
A. 香港の保険会社は、初年度割引や前納金利などのキャンペーンを定期的に出しています。実在するものですが、10年20年の契約を締め切りで決めるのは順番が逆です。キャンペーンより、自分の人生設計に合っているかが先です。
Q3. 契約後に紹介者と連絡が取れなくなりました。
A. 契約はあなたと保険会社の間で成立しています。契約書類に載っているIFA本体、またはサンライフの窓口に直接連絡すれば、住所変更や解約などの手続きは進められます。紹介者は窓口のひとつにすぎません。
Q4. 途中で払えなくなったらどうなりますか。
A. 払込期間中に支払いが止まると、自動的に払済保険へ切り替わったり、解約扱いになったりする場合があります。苦しくなる前に、IFAへ相談してください。どの選択肢が損が少ないかは、契約時の書面と現在の解約返戻金で判断します。
まとめ|「詐欺か」ではなく「誰から、何を理解して買うか」
・サンライフ香港は、1865年創業、香港当局の認可を受けた正規の大手保険会社です
・「詐欺」と検索される主因は、会社ではなく紹介者の嘘と、商品のすり替えです
・「販売停止」は、国内で売れないルール、他社の受付停止、商品の入れ替えが混ざった言葉です
・解約返戻金は最初の数年ほとんど戻らず、非保証部分もあります。書面で確認してから決めること
・20年30年持てる余剰資金で、仕組みを理解し、IFA本体と直接つながれる人だけの選択肢です
不安になったら、「サンライフは詐欺か」ではなく、「目の前の紹介者は正直か」を疑ってください。
香港の貯蓄型保険は、正しく使えば強い道具です。
しかし、道具の良し悪しより、渡してくる人の質で結果が決まる。
これが、12年間この世界を見てきた私の実感です。
コアメンバーでは、香港保険の仕組みや契約後の管理について、売る側の立場を持たない仲間同士で情報を共有しています。
一人で決める前に、一度のぞいてみてください。
投資家JACKのコアメンバー

保険を売らない立場で作った、ライフプラン診断アプリです。年金の見込み額と老後資金の過不足、万一のときに必要な保障額を、自分の数字で計算できます。外貨建て保険やオフショア積立を勧められたときの危険サインもまとめています。
App Storeで見る →
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- 未来を見据えた賢い終身保険プランの全貌 2024.05.14
- 正しくない情報をあたかも正しいかのように伝える人間が多いのでご注意を 2018.01.09
- オフショア長期積立投資を契約してから5年以上積立継続している人の割合は極端に低いのが現状 2016.09.07
- 海外の死亡保障付養老型保険商品は色々なプランやオプションがあって楽しいですね 2016.06.10
- 日本の生命保険商品と海外の生命保険商品はそもそも予定利率が全然違う 2016.04.05