「主婦でもできる副業はないだろうか」「定年後、年金だけでは心もとない」「専業主婦のうちに、家計の足しになる収入がほしい」
そう思って検索しても、出てくるのは「1日5分で月30万円」「スマホだけで簡単」といった、いかにも怪しい案件ばかり。そんな経験はありませんか。
私は投資と副業のオンラインサロン「コアメンバー」を運営して12年目になりますが、多くの主婦の方、定年を迎えた方の相談に乗ってきました。断言できるのは、地に足のついた副業は確かに存在するということです。ただし、選び方と続け方を間違えなければ、という条件つきです。
私自身、数千万円を騙された経験があります。だからこそ「増やす方法」より先に「減らさない・騙されない」を書きます。安全な副業の見分け方、稼ぐ前に確認したい扶養の壁と年金、今日からできる手順まで順にお伝えします。
結論:主婦の副業でおすすめなのは「やれば必ずプラスになるもの」から
先に結論です。主婦の方や定年後の方におすすめするのは、やれば必ず手元のお金が増える、負ける要素のないところから始めるという順番です。具体的には、固定費の見直し、支払いの集約とポイ活、そして小さく試せる物販。いきなり高額な講座に申し込んだり、勧められるまま投資商品にお金を入れたりするのは順番が逆です。
理由は単純で、主婦と定年退職者は悪質な業者から最も狙われる立場だからです。最初の一歩は「増える可能性があるもの」ではなく「減りようがないもの」から入るべきです。
なぜ今、主婦・専業主婦・定年後に副業が必要なのか
物価は上がり続け、年金の受給額は目減りしていく。かつてのように「貯金だけ」で安心できる時代ではなくなりました。特に次のような方は、早めに自分で少し稼ぐ力を持っておくことをおすすめします。
- 専業主婦で、家計を夫の収入だけに頼っている
- 子育てや介護で、外に働きに出づらい
- 定年後、時間はあるが収入源が年金しかない
- 老後資金2000万円問題に、漠然とした不安がある
大きく稼ぐ必要はありません。月に数万円でも自分で生み出せると、家計の余裕も、心の余裕もまるで変わってきます。
主婦・定年後の副業でありがちな3つの失敗
始める前に、知っておいてほしいことがあります。それは「稼げない副業」より「お金を失う副業」のほうが、はるかに多いという現実です。
- 高額スクールに申し込む:「稼げるノウハウを教える」と数十万円の受講料を取り、中身は薄い。主婦や定年退職者は、退職金や貯蓄を狙われやすい標的です
- 「簡単・不労所得」に飛びつく:楽して儲かる話は、ほぼ例外なく誰かがあなたのお金で儲ける仕組みです
- 勧められるまま投資商品に大金を入れる:友人や知人に言われるまま、オフショア積立や未公開株に手を出して後悔する人が後を絶ちません
私はこうした被害の相談を、毎週のように受けています。副業選びは「増やす」より先に、「減らさない・騙されない」が大前提です。手口を知っておきたい方は副業詐欺の手口10選と見分け方も読んでみてください。
安全な副業かどうかを見分ける5つのチェック項目
「おすすめの副業」を探す方にお伝えしている見分け方です。1つでも引っかかったら保留にしてください。
- 先にお金を払う必要があるか。受講料、登録料、システム利用料。始める前に大きな支払いが発生する時点で、あなたの負けが確定しています
- 収益の出どころを説明できるか。誰が何に対して払うから自分にお金が入るのか。説明できない話には理由があります
- やめたいときにやめられるか。ローンを組ませる話が出てきたら、そこで止まってください
- 「今日中に」「あなただけに」と急かされていないか。判断させない時間圧力は悪質な勧誘の共通点です
- 身近に実際やっている人がいるか。SNSの知らない誰かではなく、顔と実績を確認できる人かどうかです
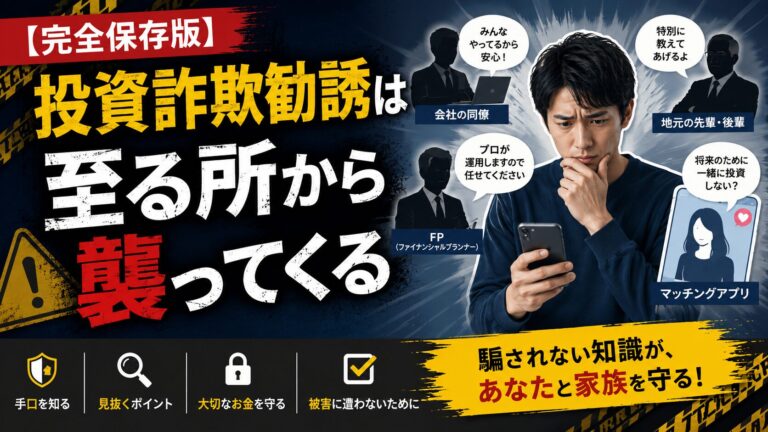
特に注意してほしいのが家族や友人からの紹介です。私が受ける相談で最も多いのは、業者ではなく信頼している人から勧められて申し込んだケース。悪気がないぶん断りにくいのですが、相手が誰でもこの5つで確かめてください。
私やコアメンバーが実践している「誰でもできる副業」
では、何をやればいいのか。私がおすすめするのは、特別な才能も、まとまった元手も、あやしい人脈もいらない副業です。実際にコアメンバーの主婦や定年後の方が取り組み、私自身もその大半を実践しているものを、いくつか紹介します。
- ポイ活・カード決済の最適化:毎月の支払いを見直すだけで、実質的な手取りが増える。やり方次第で驚くほど差がつきます(楽天ポイ活で月2万円を稼ぐ人の共通点)
- ふるさと納税・固定費の見直し:稼ぐ前に、出ていくお金を止める。ここだけで年間十万円単位で変わる家庭も珍しくありません
- 物販(ネット販売):在庫を持たない方法もあり、主婦のスキマ時間と相性が良い。マイルまで貯まる仕組みもあります(物販でマイルが貯まる理由)
- コツコツ型の資産形成:稼いだお金を、非課税制度で守りながらゆっくり育てる
この4つに共通するのは、失敗しても失うのが「時間」だけで「元本」ではない点です。物販も、家の不用品を売るところから始めれば仕入れ資金はゼロです。
ここでは概要だけをお伝えしました。大切なのは「自分に合うものを、正しいやり方で、続けられる形で始める」ことです。実は多くの人が、この正しいやり方と続ける仕組みの部分でつまずきます。
稼ぐ前に確認したい「扶養の壁」と、定年後の年金の話
主婦の方から必ず聞かれるのが扶養、定年後の方から必ず聞かれるのが年金です。制度改正が続いているので、2026年9月時点で分かっている範囲を整理します。
103万円の壁は、160万円に動きました
2025年(令和7年)の税制改正で基礎控除などが引き上げられ、給与収入だけの方が所得税を負担しなくてよいラインが103万円から160万円になりました。長く言われてきた103万円の壁は、所得税については位置が動いたということです。
ただし注意点が2つあります。住民税は所得税と基準が違うため、160万円まで何もかからないわけではありません。また、勤務先の配偶者手当・家族手当が「年収103万円以下」の条件のまま残っている会社もあり、手当が消えると増えた収入より損が大きくなることがあります。
本当に大きいのは130万円の社会保険の壁
手取りへの影響が一番大きいのは税金ではなく社会保険です。年収がおおむね130万円以上になると配偶者の健康保険の扶養から外れ、自分で健康保険料と年金保険料を負担することになります。この壁は今も残っています。
収入が少し増えただけで負担が一気に増える区間があるため、130万円の手前で働き方を調整する方が多いのです。
106万円の壁は、撤廃の方向へ進んでいます
パートの方が勤務先の社会保険に入る条件のうち、賃金の要件(月額8.8万円以上、年収でおよそ106万円)を撤廃する法改正が2025年に成立し、2026年10月から順次施行される予定と報じられています。会社の規模による要件も段階的に無くす方向で、今後は金額より「週20時間以上働くかどうか」が基準に近づきます。壁の位置は数年かけて変わるので、去年の常識で判断しないでください。
定年後は「在職老齢年金」を先に確認する
60歳以降も会社に雇われ、厚生年金に加入しながら働く場合、給与や賞与と厚生年金(報酬比例部分)の合計が一定額を超えると、超えた分に応じて年金が減らされます。これが在職老齢年金です。基準額は毎年度見直され、引き上げが進んでいます。
知っておいてほしいのは、この計算に入るのが「勤務先から受け取る給与と賞与」だという点です。自分で商売をして得た収入は給与ではないため、在職老齢年金の計算には入りません。「働くと年金が減るから」と動けずにいる方こそ、雇われる以外の稼ぎ方を知る価値があります。
制度は改正が続いています。この記事は一般的な整理であり、個別の判断はできません。
いくらまで稼いでよいのか、確定申告が必要になるのはどこからか、扶養から外れるかどうか。これらは税務署・税理士、年金事務所、加入している健康保険に必ず確認してください。給与ではない収入の判定は、加入先で考え方が違うこともあります。
今日からやること:主婦・定年後それぞれの3つの手順
知識だけ増えても家計は変わりません。今日からやることを立場別に挙げます。
専業主婦・主婦の方の3ステップ
- 手順1:固定費を1つだけ止める。通信費、使っていないサブスク、内容を忘れている保険。今週中に1つ解約するだけで翌月から確実に手元が増えます
- 手順2:支払いを1枚のカードと1つの経済圏にまとめる。同じ買い物でも取りこぼしをやめるだけで還元は変わります。ポイ活はここが土台です
- 手順3:家にある不用品を1つ、ネットで売ってみる。3,000円でも構いません。「自分で売って、自分の口座にお金が入る」経験が物販の入口です
定年後の方の3ステップ
- 手順1:退職金は当面動かさない口座に置く。受け取った直後は提案が集まります。まずは1年、投資判断をしないと決めるのが一番の防御です
- 手順2:年金事務所で年金額と、働いた場合の影響を確認する。在職老齢年金の影響は人によって違います。知らないまま働き方を決めないでください
- 手順3:体力を売らない小さな商いを1つ試す。時間給で消耗する働き方ではなく、自宅で回せる物販のような続く形を選ぶことです
定年後の副業は、現役時代とは考え方を変える必要があります。目指すのは大きく増やすことではなく、「減らさない・小さく稼ぐ・無理なく続ける」の3つです。退職金というまとまったお金を持つ定年退職者は、悪質な業者から最も狙われる立場でもあります。「増やしてあげます」という甘い言葉には、これまで以上に慎重になってください。年金にプラスして月に数万円を、健康を保ちながらコツコツ生み出す。それが老後をいちばん豊かにする現実的な答えだと私は考えています。
共通して意識したい3つのコツ
立場にかかわらず、次の3つで失敗はぐっと減ります。
- 小さく始めて、必ず確実なプラスから:いきなり投資や高額案件ではなく、固定費の削減やポイ活のように、やれば必ず手元が増えるものから始める
- 扶養の範囲を先に確認する:収入が増えると、扶養の壁や確定申告が関係してきます。稼ぐ前にここを知っておくと安心です
- 「教える人」より「一緒にやる人」を探す:高いお金を払ってノウハウだけ買っても続きません。すでに実践している人が身近にいる環境を選ぶ
家事や育児の合間の、1日30分でも構いません。小さな成功体験を一つ作れると、次が驚くほど楽になります。
実際にコアメンバーで起きていること
ポイ活では毎月コツコツ実践して月2万円前後のお小遣いを生み出している方が実際にいます。共通点は、やみくもに買い物をせず仕組みとタイミングを理解して動いていること。月2万円は年24万円、5年で120万円です。
副業経験ゼロから始めたメンバーも、真剣に継続することで月数万円から10万円を稼げるようになった方が複数います。増えた分を好きなことに使う方、投資に回すお金が増えたと喜ぶ方もいます。
年齢を気にする方も多いのですが、メンバーには50歳を過ぎてから副業や株を本気で始めた方がたくさんいます。まとまった投資資金がないなら、まず収入の柱を増やす。この順番を守れば、始める年齢は関係ありません。
ひとつだけ外せない原則があります。ポイント欲しさに要らないものを買ってはいけません。お金が減らない使い方に絞ることです(楽天ポイ活で決済額を作る方法)
※これらは個人の体験と見解であり、特定の収益を保証するものではありません。制度やキャンペーンの内容は各社の規約変更で変わります。
副業が続く人の共通点は「仲間」がいること
12年間、たくさんの人を見てきて確信していることがあります。副業で成果を出し続ける人には、ほぼ例外なく一緒に頑張る仲間がいます。
一人だと、うまくいかない時にすぐ心が折れます。怪しい案件に迷った時も相談できる相手がいません。逆に、身近に実践している仲間がいればこう変わります。
- 「この案件は大丈夫か」とすぐ確認できる
- 仲間の成果が、そのまま自分のモチベーションになる
- つまずいた時に、先に乗り越えた人のやり方を真似できる
私が運営するコアメンバーは、まさにこの仲間と成果を分かち合う環境です。誰でも始められる副業のノウハウが揃っていて、私自身もその大半を実践中です。仲間の「今月はこれだけ増えました」という声を聞きながら、自分も一歩ずつ成果を出していく。それが12年目まで続いている理由です。実際の参加者の声はお客様の声でも紹介しています。
なお、コアメンバーは審査制で月1万円(税別)、初年度は年払い(税込13万2,000円)です。1年ごとの更新制で、期間の途中でも本人の判断で退会できますが、支払い済みの会費は返金しません。
まずは気軽に相談してみてください
「自分にもできるだろうか」「どの副業が向いているか分からない」そんな段階でまったく構いません。
私は無料で相談を受けています。しつこい勧誘や営業は一切しません。合わないと思えば断っていただいて大丈夫です。年齢も家庭の事情も人それぞれですから、あなたに合った副業を一緒に考えます。
まとめ
主婦・専業主婦・定年後の副業は、「大きく稼ぐ」より「騙されず、無理なく、続ける」ことが何より大切です。要点を整理します。
- 安全なのは失うのが時間だけの副業。固定費の見直し、ポイ活、小さな物販から始める
- 先払い・急かす・仕組みを説明しない案件は止まる
- 103万円の壁は160万円に動き、130万円の社会保険の壁は残る。自分の場合は必ず窓口で確認する
正しいやり方と、一緒に頑張れる仲間さえあれば、誰でも家計の支えになる副業を始められます。一人で悩まず、まずは一歩、相談から始めてみてください。
副業・投資の判断に迷ったら
私は数千万円を騙された経験と、大阪府知事認可の不動産会社を20年経営してきた立場から、副業と投資の「本物と偽物」を見極める物差しをお伝えしています。
※販売・勧誘・譲渡のお取次は一切行っていません。
関連記事
- 住宅ローンの金利上昇で家計が苦しい人へ|副業で副収入を月3万円から作る現実的な順番 2026.10.07
- 「大人の花札こいこい」を作りました|広告なし・山札の並びを確かめられる一人用の花札 2026.09.29
- 「大人のナンクロ」を作りました|広告なし・答えが一つに決まる数字のクロスワード 2026.09.29
- 騙されない副業の選び方|安全に月3万円から収入の柱を作る完全ガイド【2026年版】 2026.09.27