フレンズプロビデントの来歴と、日本人に売られた経緯
フレンズプロビデント・インターナショナル(FPI)は、英国王室属領マン島に籍を置く生命保険・貯蓄商品の会社です。 1800年代から続く老舗で、日本人向けには「プレミア」「プレミアCR」「101」といった積立プランが、香港やシンガポールのIFA(海外の独立系金融アドバイザー、つまり販売と管理を担う代理店)を通じて売られました。 日本で人気に火がついたのは2009年頃。 2009年から2013年頃の全盛期には、毎週のように日本人が香港に渡り、銀行口座の開設とフレンズプロビデントの契約をセットで済ませていました。 契約者は日本人だけで数万人とも言われ、数あるオフショア積立の中でも、パイオニアと呼ばれる存在です。 当時の売り文句は「海外は年利6%以上」「生命保険も積立もできる」「ドル建てで為替益も狙える」といったものでした。 1ドル75〜90円という歴史的な円高の時代で、海外投資はお得だという空気がありました。 そして、この渡航を商売にした業者もいました。 わずか1〜2日の香港滞在で口座開設と契約を済ませるパッケージに、30万〜80万円以上の参加費を取る。 商品の説明は英語資料のまま、手数料や解約時の扱いは十分に説明されず、IFAも紹介者が指定した先と自動的に契約させられる。 こうして、仕組みを理解しないまま25年契約を結んだ人が、大量に生まれました。 2012年8月、フレンズプロビデントは日本居住者への新規受付を停止しました。 その後、会社の持ち主も変わっています。 2017年に、親会社がアビバグループからRL360側へ移るという発表があり、2020年にはIFGL(インターナショナル・ファイナンシャル・グループ)の傘下に入りました。 IFGLは、RL360(ロイヤルロンドン)の親会社です。 つまり現在のフレンズプロビデントとRL360は、同じグループの兄弟会社という関係になります。 親会社が変わっても、あなたの契約が消えたわけでも、無効になったわけでもありません。 契約はいまも生きていて、手数料も、いまも引かれ続けています。 フレンズプロビデント・スタンダードライフを放置している人へ|円安で価値が増えた今こそIFA確認&解約を検討すべき理由と手順完全ガイドなぜ運用成績が期待外れになるのか
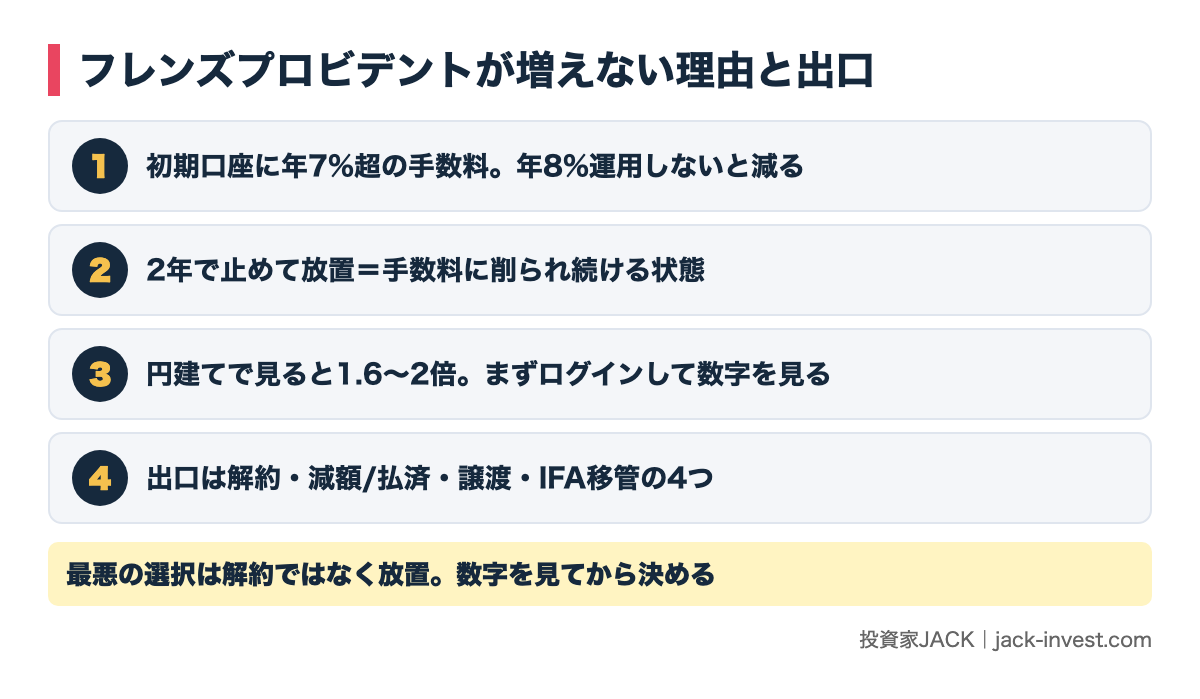
「運用報告書ではプラスなのに、資産が増えている気がしない」 この相談は、10年前から絶えません。 理由は、手数料の構造にあります。 フレンズプロビデントの積立プランは、口座が2階建てです。 初期口座(イニシャルユニット)。契約から最初の1〜2年分の積立金が入る口座です。 貯蓄口座(アキュムレーションユニット)。それ以降の積立金が入る口座です。 手数料は、初期口座に集中します。 本サイトの過去記事では、初期口座の残高に対して年7.2〜7.5%という高い手数料がかかると書いてきました。 単純計算で、毎年8%以上の運用利回りがないと、初期口座の資産は右肩下がりになります。 そんな成績を毎年出し続けているIFAは、いません。 ここに、多くの契約者がはまった落とし穴があります。 全盛期に契約した人の大半は、2年ほど積み立てたあと、貯蓄口座のお金を引き出し、満期まで引き出せない初期口座だけを残して積立を止めました。 私の周りで同時期に契約した50人ほどの仲間や友人で、積立を続けていた人は一人もいません。 初期口座だけを残して放置すれば、資産はまず増えません。 毎年数%ずつ、静かに減っていきます。 さらに、途中でカードや銀行口座を変えたときに引き落としが止まり、本人が気づかないうちに支払い停止の状態になっているケースも多く報告されています。 その状態でも、手数料だけは引かれ続けます。 積立を止めて放置している契約は、運用されていないのではなく、手数料に削られながら運用されています。 契約時に見せられた返戻金のシミュレーションも、思い出してみてください。 あれは、25年間積立を続け、しかも毎年高い利回りが出た場合の理想値です。 現実には、ドル建てで毎月の支払額が増えた、支払いが月2〜5万円と重かった、IFAと連絡が取れなくなった、手数料の高さに気づいた、といった理由で、3年目以降に積立をやめた人が大半でした。 成績が悪いのは、あなたの運用が下手だったからではありません。手数料が重い器で、しかも設計通りに使われなかったからです。 もうひとつ、報告書の読み方の問題もあります。 IFAが案内する利回りが、手数料を引く前の「表面」の数字であることがあります。 手取りになる「実質」の数字ではありません。 利回りの割に増えていない、と感じたら、その数字は手数料を差し引く前のものだと考えてください。 10年続けた方から「含み益はボーナス付与分だけだった」という相談を受けたこともあります。 高い手数料と相殺され、10年間ほとんど増えていなかったのです。 フレンズプロビデント101とCR積立プランの解約相談が増えています解約の前に、3つの数字を取り寄せる
損得を感覚で語る前に、数字を揃えてください。 ①現在価値 公式サイトにログインすると、プランの現在価値を確認できます。 ②解約時の受取額(サレンダーバリュー) いま解約したら、いくら戻るか。現在価値との差額が、途中でやめた人が差し引かれる分です。 ③初期口座の扱いと、満期までの残り年数 契約から年数が経つほど、解約時に没収される割合は下がっていきます。 満期が近い方なら、慌てて解約するより持ち切るほうが得なケースもあります。 満期ボーナスの有無も、証券で確認してください。 そして、必ずドル建てと円建ての両方で見ることです。 契約当時の1ドル75〜90円に対して、いまは140〜160円前後。 仮にドル建ての残高がまったく増えていなくても、円に換算すると1.6〜2倍前後の価値になっている計算です。 たとえば2011年に残高が5万ドルあった契約なら、1ドル80円で400万円、1ドル150円で750万円。 ドル建てで元本割れしていても、円建てでは思ったより悪くなかった、というのはよくある話です。 「どうせ損しているだろう」と思って放置している人ほど、一度ログインして現在の数字を見てください。それには1円もかかりません。 IFAが誰か分からない方は、契約時の書類やメールを探すか、公式サイトのログイン画面でIFA情報を確認できます。 IFAがすでに廃業していても、フレンズプロビデント社との契約自体は有効です。 別のIFAへ移管して、窓口を作り直すことができます。出口は4つ。解約か放置かの二択ではない
相談に来る方のほとんどは、「解約か、我慢して続けるか」で悩んでいます。 でも実際の出口は、4つあります。 放置は「判断」ではありません。ただの先送りです。放置している間も、管理手数料は毎月引かれ続けます。 ①解約。経過年数が長く没収率が下がっている人、今すぐ現金が必要な人向け ②減額・払済・積立停止。毎月の支払いが苦しいが、解約の没収は避けたい人向け。ただし停止中も管理手数料は引かれ続けます ③譲渡(名義変更)。契約を解約せず、第三者にプランごと渡す方法 ④継続(IFA移管)。運用は続けたいが、いまの紹介者やIFAに不満がある人向け ③の譲渡について、少し補足します。 フレンズプロビデントのプランは、家族以外の第三者にも名義変更で譲れます。 譲る側は解約で没収されるはずだった分を回収しやすく、譲り受ける側は初期口座の重い期間を過ぎたプランを引き継げる。 私自身、過去に譲渡プランを譲り受けたことがあります。 ただし、はっきり書いておきます。 現在の私は、譲渡の相談に乗ることはあっても、譲渡先を用意する手伝いは行っていません。 そして、CR型のプランは人気がなく、買い手も年々減っているのが実情です。 「譲渡手続きはもうできない」と言う紹介者がいますが、名義変更はフレンズプロビデント社の正規の手続きです。 証券の原本を紛失していても、以前と違って所有者の確認ができれば解約や満期の手続きは進めてもらえるようになっています。 「できない」と言われたら、その紹介者にとって都合が悪いだけ、と考えてください。解約の判断軸と、手続きの考え方
私の整理は、こうです。 ・満期まであと数年で、満期ボーナスや没収率の低下が見込める人は、持ち切りが有利なことが多い ・積立を止めたまま10年、15年と残り期間がある人は、放置より解約か譲渡 ・毎月の支払いが苦しいだけなら、減額や払済で満期まで運ぶ道もある 判断の物差しは、時間の価値です。 20年後の100万円と、いまの80万円。 どちらが自分の人生に役立つかを、冷静に比べてください。 解約を選ぶ場合の流れは、次の通りです。 ①最新のサレンダーバリューを取り寄せる ②解約請求の書類を入手し、記入する(英語ですが、項目は難しくありません) ③本人確認書類と、受取口座の情報を添えて返送する。パスポートのコピーに認証が求められる場合があります ④着金を確認する。海外送金のため、数週間かかることがあります 紹介者と連絡が取れなくても、解約はできます。契約はあなたとフレンズプロビデント社の間のものです。 IFAが分かれば、日本語で「解約したい」と伝えるだけで手続きが動きます。 解約代行を名乗る業者に20万円以上を請求された、という相談もありました。 自分でできる手続きに、その金額を払う必要はありません。 税金についても触れておきます。 解約で受け取ったお金は、原則として一時所得として扱われ、(受け取った額 − 払い込んだ総額 − 特別控除50万円)× 1/2 が課税対象になるイメージです。 長期契約で円安が進んだ今は、円建ての利益が思ったより大きく出ることがあります。 金額が大きい方は、受け取り方を決める前に税理士か税務署に確認してください。 制度や条件は、必ず契約時の書面と公式の最新情報で確かめてください。 フレンズプロビデント解約・譲渡完全ガイド|手数料・税金・放置リスクと4つの出口【2026年最新】よくある質問
Q1. 何年も明細を見ていません。何から始めればいいですか。 A. 公式サイトにログインして、現在価値と解約時の受取額を確認してください。ログインできない、IFAが分からない、という場合は運用会社のサポートに直接問い合わせできます。 Q2. 「契約から2年間は解約できない」と言われました。 A. 初期口座期間中は解約しても戻る額がほぼゼロ、という意味です。解約自体はできますし、減額や停止という途中の選択肢もあります。 Q3. CRと101は何が違うのですか。 A. ボーナスの仕組みと条件が異なります。たとえばプレミアCRは、開始10年目以降、直近12ヶ月の支払いが滞っていないことを条件に、時価総額の0.5%が毎年付与される設計でした。お手元の証券でプラン名と条件を確認してください。 Q4. 解約したお金を、また海外の商品に入れるべきですか。 A. 解約相談の場で「次はこちらに」と別の海外積立を勧めてくる人がいますが、同じ手数料構造の器に入り直すだけです。まず現金に戻し、手数料の安い国内の選択肢と比べてから決めてください。最後に
フレンズプロビデントは、正しく出口を選べば、詰んでいる商品ではありません。 契約から年数が経った今は、初期の重い期間を過ぎ、円安の追い風もあって、10年前より出口の条件はむしろ良くなっています。 怖いのは商品ではなく、「知らないまま」でいることです。 まず、ログインして数字を見る。 それから、解約か、譲渡か、減額か、持ち切りかを、証券を見ながら決める。 一人で決めきれないときは、売る側でも解約させる側でもない人間に聞いてください。 私が12年運営している「コアメンバー」では、海外積立の出口についても、明細を見ながらの相談を受けています。 投資家JACKのコアメンバーについて
ダウンロード無料|iPhone・iPad
🧮 FPいらず
保険を売らない立場で作った、ライフプラン診断アプリです。年金の見込み額と老後資金の過不足、万一のときに必要な保障額を、自分の数字で計算できます。外貨建て保険やオフショア積立を勧められたときの危険サインもまとめています。
App Storeで見る →関連記事
- オフショア積立の解約|状況別に、次にやることが分かる入口 2026.09.28
- オフショア積立の解約、何から手をつければいいのか|手順を1本にまとめました 2026.09.24