

【2026年6月最新版に更新】このセクションは2026年6月時点の情報で書き直しました。以下は新NISA施行3年目時点の現実と、オフショア長期積立の比較です。
投資詐欺レーダー アプリでオフショア商品の被害事例を確認
投資家JACKが代表を務める無料アプリ「投資詐欺レーダー」では、オフショア積立・ロイヤルロンドン・ITA・メティスなどの最新被害事例と解約事例を共有しています。
2026年の現実:新NISA1,800万枠でオフショア積立の必要性はほぼ消えた
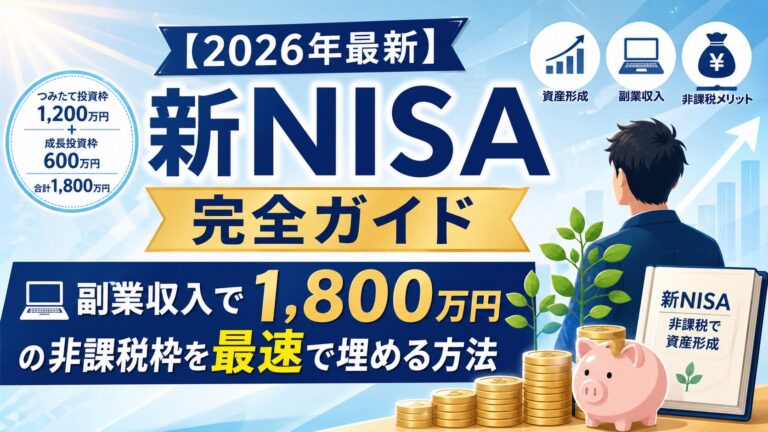
新NISA制度は2024年1月にスタートし、2026年6月時点で施行3年目に入っています。生涯非課税投資枠は1,800万円(うち成長投資枠1,200万円)、年間最大投資額は360万円。これにより、夫婦で合計3,600万円の非課税枠を確保できる時代になりました。eMAXIS Slim 全世界株式やS&P500連動の投信は信託報酬が年0.1%前後で、オフショア長期積立(年管理費1.5〜3%程度)と比べて圧倒的にコスト優位です。
オフショア積立を勧められた人が現在判明している範囲で確認すべき3点
- 新NISAつみたて投資枠(旧つみたてNISAの後継)で同じインデックスを月10万円まで積み立て可能
- 解約時の高額手数料がなく、いつでも非課税で売却できる
- 紹介者報酬・IFA手数料が乗らないため、運用効率が大きく上回る
投資家JACK主宰のサロン「コアメンバー」は2015年スタートで現在11年目を迎えました。長年オフショア積立の被害相談を受け続けてきた立場から見ても、2026年時点で新規にオフショア長期積立を契約する合理性は、現在判明している範囲ではほぼ見当たらないと言えます。
つみたてNISAの新制度が概ね決まりました。
新しいつみたてNISAの、
年間投資額は120万円へ(現行は40万円)
投資上限額は1800万円へ(現行は800万円)
投資可能期間は無制限(現行は2042年まで)
運用期間は無制限(現行は20年)
成長投資枠との併用もでき、
大幅な改善と言えます。
今後の積立投資は、
NISA一択で良くなりました。
ブローカーや紹介者が必死で勧誘している、
オフショア積立の価値は急落しましたね。
RL360やメティス香港は用無し
NISAの新制度が大きく改善したことで、
今後RL360、メティス香港、ドミニオンなどの長期積立は用無しになりました。
必死で勧誘しているアホどもは、
この状況でもNISAには価値がないと言うのでしょうが、
価値がないのはお前たちの方であって、
資産形成を真剣に考えるならば、
できるだけ早くにNISAを始めるべきでしょう。
オフショア積立は、
2年間の積立は必須。
すぐに解約すれば全額没収。
積立額の減額や停止は運用効率が下がり、
運用管理手数料はボッタクリレベル。
対してNISAであれば、
世界で最も人気がある米国株の投資信託が誰でも購入でき、
運用管理手数料もタダに近いほど安い。
積立途中に資金が必要になれば、
手数料ゼロで引き出しができ、
途中で減額や増額も自由。
つみたてNISAやオフショア積立、
どちらを選ぶかは明白ですね。
投資初心者でも、
マネーリテラシーが低い若者でも分かります。
これでもRL360やメティス香港、
ドミニオンやITAの長期積立を選ぶ
というならどうぞご自由に。
お金をドブに捨て続けていつかは気付くことでしょう。
ああ、あの時NISAをやっていれば良かった、
とね!!
▼ NISA改善・オフショア積立の関連記事
- 初心者はオフショア長期積立よりNISA
- オフショア投資よりeMAXIS Slimが最適
- RL360(ロイヤルロンドン)積立と日本国内のNISAを比較
- オルタナティブ投資の民主化で海外長期積立の優位性は消える
関連記事(2026年6月最新)
この話をくわしく書いた私の本
『絶対やめとけ!
オフショア積立投資』
実際に契約していた私が、「新NISAのほうが百倍まし」と言える理由をまとめました。
Kindle Unlimited の読み放題の対象です(2026年10月時点)。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- オルタナティブ投資の民主化で海外長期積立の優位性は消える 2023.07.19
- ロボットアドバイザー運用サービスは楽ですがETF積立の方が良かった 2019.03.19
- RL360を25年積立するよりも楽天証券でVTIやVT,VYMの積立を始めよう 2017.12.26
- 国内投信も魅力あるものが揃ってきたので遅ればせながらデビューします 2017.11.17