

「オフショア積立で被害に遭ったかもしれない。どこに相談すればいいのか分からない」
このご相談が、年末年始も関係なく届き続けています。年始早々、私のブログやSNSの投稿を読んでRL360の積立契約をキャンセルしたというメッセージが届きました。とても賢明な判断ですね。
私は投資副業サロン(コアメンバー)を運営して12年目になりますが、累計500名を超える方と関わってきました。同時に、私自身が過去に数千万円を騙された当事者です。だからこそ、オフショア積立の被害相談を無料で受け続けてきました。
この記事は、そのご相談の入口です。相談の流れ、実際に多い5つの相談類型と私の回答、契約前・契約直後・数年後で変わる打ち手、無料相談とコアメンバーの違いをお伝えします。なお私は販売・勧誘・譲渡のお取次を一切行っていません。
結論:相談の前に決めるのは「自分が今どの段階にいるか」だけ
相談をいただくとき、多くの方が「何から話せばいいか分かりません」とおっしゃいます。それで構いません。整理していただきたいのは、次の1点だけです。
- まだ契約していない(勧められている、申込書を書く直前)
- 契約した直後(数日から数か月。書類が届いたばかり)
- 契約から数年が経っている(積立を続けている、または止めて放置している)
この3つで、やるべきことがまったく変わります。ここさえ決まっていれば、あとは私のほうで必要なことをお聞きします。専門用語が分からなくても大丈夫です。
そもそも、なぜオフショア積立で被害相談がこれほど多いのか
オフショア投資やオフショア積立は、仕組みそのものが投資家に不利に作られているんですよ。
オフショア積立でよくあるのは、高額で不透明な手数料です。毎月の管理費、運用手数料、保険コスト、さらに解約時には多額の解約手数料が差し引かれます。契約当初は細かい説明をされず、数年後に解約しようとして初めて、想像以上の損失が確定するケースが後を絶ちません。
また、契約内容が非常に分かりにくい点も問題です。英語の約款(契約のルールを書いた書面)、複雑な図表、専門用語だらけの説明資料。多くの人は内容を完全に理解しないまま契約しています。
その結果、自由にお金を引き出せない、運用先を自分で選べない、途中でやめると大きく損をする、という状況に縛られてしまいます。
では、なぜこんな商品が広まるのか。それは、紹介する側が大きな報酬を得られるからです。いわゆるボッタクリ報酬ですね。
RL360、メティス、ドミニオンなどを勧めてくる輩は、投資家の利益よりも、自分の紹介手数料を優先しています。友人や知人、ファイナンシャルプランナーを名乗る人物であっても例外ではありません。むしろ、自分で十分に稼げていない人ほど、こうした商品を必死に勧めてくる傾向があります。
被害相談が多いのは、あなたの理解力が足りなかったからではありません。理解させないまま契約させる売り方が横行しているからです。「自分が悪かった」と抱え込む必要はありません。
相談の流れ|私に届いてから、返事が返るまで
難しいことは何もありません。実際の流れはこうです。
1. 今の状況を送っていただく
商品名(RL360、メティス、インベスターズトラスト、ドミニオンなど分かる範囲で)、契約時期、毎月または毎年の支払額、支払期間、そして「今いちばん困っていること」を書いてください。分からない項目は空欄で構いません。
特に支払期間は重要です。50歳を超えた方に25年払いを提案したり、30年支払いのプランを「3年目以降は自由に減額や停止ができますよ」と説明して契約させる案件が実際にあります。契約者が紹介者の嘘に気付くのは、早くて3、4年後です。
2. 私が内容を確認する
手元に契約書、証券、勧誘時のLINEやメールが残っていれば、より具体的にお答えできます。
3. 今のあなたに合った打ち手をお返しする
続けるべきか、止めるべきか、今は何もしないほうがいいのか。答えは契約内容で変わり、「このまま続けたほうがいい」という結論になることもあります。相談の入口はオフショア積立・投資詐欺の無料相談窓口にまとめています。まだ契約していない「これって大丈夫ですか」という段階の相談こそ、いちばん歓迎します。
よくある相談5類型と、私の回答
届く相談は、驚くほど同じ形をしています。多い順に5つ挙げます。
類型1「勧められているが、契約すべきか分からない」
いちばん多く、そしていちばん助かる段階です。回答は一貫しています。オフショア積立の話が出た時点で距離を取りましょう。検討する時間すら無駄です。
積立投資をするのであれば、海外の商品を選ぶ理由はないんですよ。日本にはNISAという非常に優れた制度があります。低コストで、仕組みがシンプルで、いつでも自分の判断で売却可能。透明性、自由度、安心感のすべてにおいて、オフショア積立より圧倒的に優れています。
実際に申し込み直前で持ち帰り、契約を止められた方がいます(メティス香港の契約を寸前でキャンセルできた質疑応答)。その方は「どうして無料でお金の相談に乗ってくれたのか、どうして契約を急いでいるのか」を考えて気づけました。
類型2「契約したばかり。カード番号や書類を渡してしまった」
ここは時間との勝負です。申し込み直後であれば、解約するのが賢明なケースが多いです。
カード番号を伝えてしまった方は、まずカード会社に連絡してください。番号が相手に渡っている以上、カードの再発行がもっとも確実な防衛策です。また多くの海外契約には契約を白紙に戻せる「フリールック期間」(クーリングオフに近い仕組み)があり、契約書や証券を受け取ってから一定期間内なら撤回できる可能性があります。期間は契約ごとに違うので、必ずご自身の契約書で条項と期限を確認してください。具体的な動き方は【2026年8月・注意喚起】「知り合ったFPにインベスターズトラスト(海外積立)をすすめられた」|高額報酬めあての悪徳FPと、クレジット番号を伝えてしまった後にやるべきことにまとめています。
類型3「数年払ってきた。続けるべきか、解約すべきか」
この判断は、契約内容を見ないと答えられません。ひとつだけ言えるのは、「解約」だけが選択肢ではないということです。
たとえば多額を前払いしてしまった契約では、解約はあまりにも勿体無いのでお薦めしていません。毎月の積立金額を変えずに満期まで継続するのが一番であり、2、3年経過後の積立停止や減額をやってしまうと資産は増えにくくなるか、減っていく場合があります。実例は前払い済みで有効な手が打てなかった相談者の記事のとおりです。
逆に、支払いが家計を圧迫している契約や、明らかに不利な条件で結ばされた契約は、早く決断したほうが傷は浅く済みます。どちらに転ぶかは契約書次第です。
類型4「紹介者と連絡が取れない。解約したいが方法が分からない」
非常に多い誤解ですが、解約は紹介者にお願いしないとできない、というものではありません。音信不通になった紹介者を探し回る必要はないんです。
注意していただきたいのが、解約代行を名乗る業者です。紹介者やIFAと連絡が取れなくなった後、代行業者から30〜50%の成功報酬を請求された事例が複数報告されています。契約時は紹介者に報酬を抜かれ、解約時は代行業者に抜かれる。これでは何のために貯めたお金か分かりません。
最新の被害パターンはRL360・ロイヤルロンドンの悪徳紹介者被害事例にまとめています。払い済みにすれば手数料はかからないという説明、別商品への乗換誘導など、手口は年々変わっています。
類型5「騙されたことに家族が気づいていない。誰にも言えない」
実は、これがいちばん重い相談です。金額の問題ではなく、言えないことがつらいんですね。私も同じ経験をしているので責めません。まずは第三者である私に事実だけを送ってください。家族にどう話すかは、状況を整理してからで間に合います。
契約前・契約直後・数年後|段階で変わる打ち手
同じ被害相談でも、段階によって打ち手はまったく違います。ここを混同すると、余計な損をします。
契約前(まだ何も失っていない段階)
- その場で決めない。必ず持ち帰る。渋い顔をされたら、それが答え
- 「あなたはこの契約でいくら報酬を受け取りますか」と本人に聞く
- 支払期間、途中でやめたら戻る金額、手数料の総額を書面で出してもらう。出てこなければ契約しない
契約直後(数日から数か月)
- 契約書の「フリールック」「撤回」条項と、その期限を確認する
- カード番号を渡していれば、カード会社へ連絡し再発行を検討する。明細も毎日確認する
- 勧誘時のLINE・メール・資料を日付順に保存する
数年後(すでに積み立てている段階)
- 契約書と証券を探し出し、支払期間・毎回の金額・契約会社名を確認する
- 止める、減らす、続けるを自己判断で決めない。減額や停止が裏目に出る契約もあります
- 紹介者の嘘で多額の損失が出た場合は、泣き寝入りせず弁護士や金融庁への相談も検討する
無料相談とコアメンバーの違い
ここは混同されている方が多いので、はっきりさせておきます。
無料相談でお答えしていること
- 今の契約がどういう仕組みの商品なのかの整理
- あなたが今どの段階にいて、次に何をすべきかの提示
- 解約代行業者や乗換の誘いなど、二次被害を避けるための注意点
これは私が過去に同じ思いをしたから続けているものです。営業電話やしつこい勧誘は一切ありません。相談したからといって、何かに入る必要もありません。
コアメンバー(審査制のコミュニティ)で行っていること
- その後の資産形成をどう組み立て直すかを、継続して一緒に考える
- 副業や投資の話が出たときに、その都度「本物か偽物か」を見る目を養う
- 同じ被害を経験した仲間と情報を共有できる場
条件は審査制で月1万円(税別)。初年度は年払いが必須(税込13万2,000円)、1年ごとの更新制で、期間の途中でも本人の判断で退会できますが、支払い済みの会費は返金しません。続けるかどうかは更新のたびにご自身で選べます。
目の前の火を消すのが無料相談、二度と燃えない家に建て直すのがコアメンバーです。火を消すだけで十分な方は、無料相談だけで終わってもらって構いません。
相談するときの注意点
相談先を探しているときこそ、二次被害に遭いやすいタイミングです。「必ず取り戻せます」と断言する相手、先に高額な着手金を求める相手、別の商品への乗換をすすめてくる相手には近づかないでください。
まとめ|守るべきは利回りではなく、自分の資産と判断力
- 相談の前に決めるのは「契約前・契約直後・数年後」のどれかだけ
- 契約前なら持ち帰るだけで被害はゼロ、契約直後はフリールック条項の期限とカード会社への連絡が最優先
- 数年後は、止める・減らす・続けるを自己判断で決めない。解約代行業者に高額な成功報酬を払う前に相談する
- 無料相談は状況の整理と次の一手まで。その先の資産形成はコアメンバーで
オフショア積立の話が出た時点で距離を取りましょう。検討する時間すら無駄です。お金の世界では、うまい話が突然舞い込むことはないんですよ。
守るべきは利回りではなく、自分の資産と判断力。安易に信用せず、冷静に選択することが、何よりの防御になります。
もう契約してしまった方も、遅くはありません。相談は早ければ早いほど選択肢が残ります。
※本記事は公開情報と、私のもとに届いた相談に基づく注意喚起であり、特定の個人・団体を詐欺と断定するものではありません。契約や解約の手続きは契約先の会社・カード会社・専門家に、税金に関わる部分は税理士または税務署にご確認ください。
副業・投資の判断に迷ったら
私は数千万円を騙された経験と、大阪府知事認可の不動産会社を20年経営してきた立場から、副業と投資の「本物と偽物」を見極める物差しをお伝えしています。
※販売・勧誘・譲渡のお取次は一切行っていません。
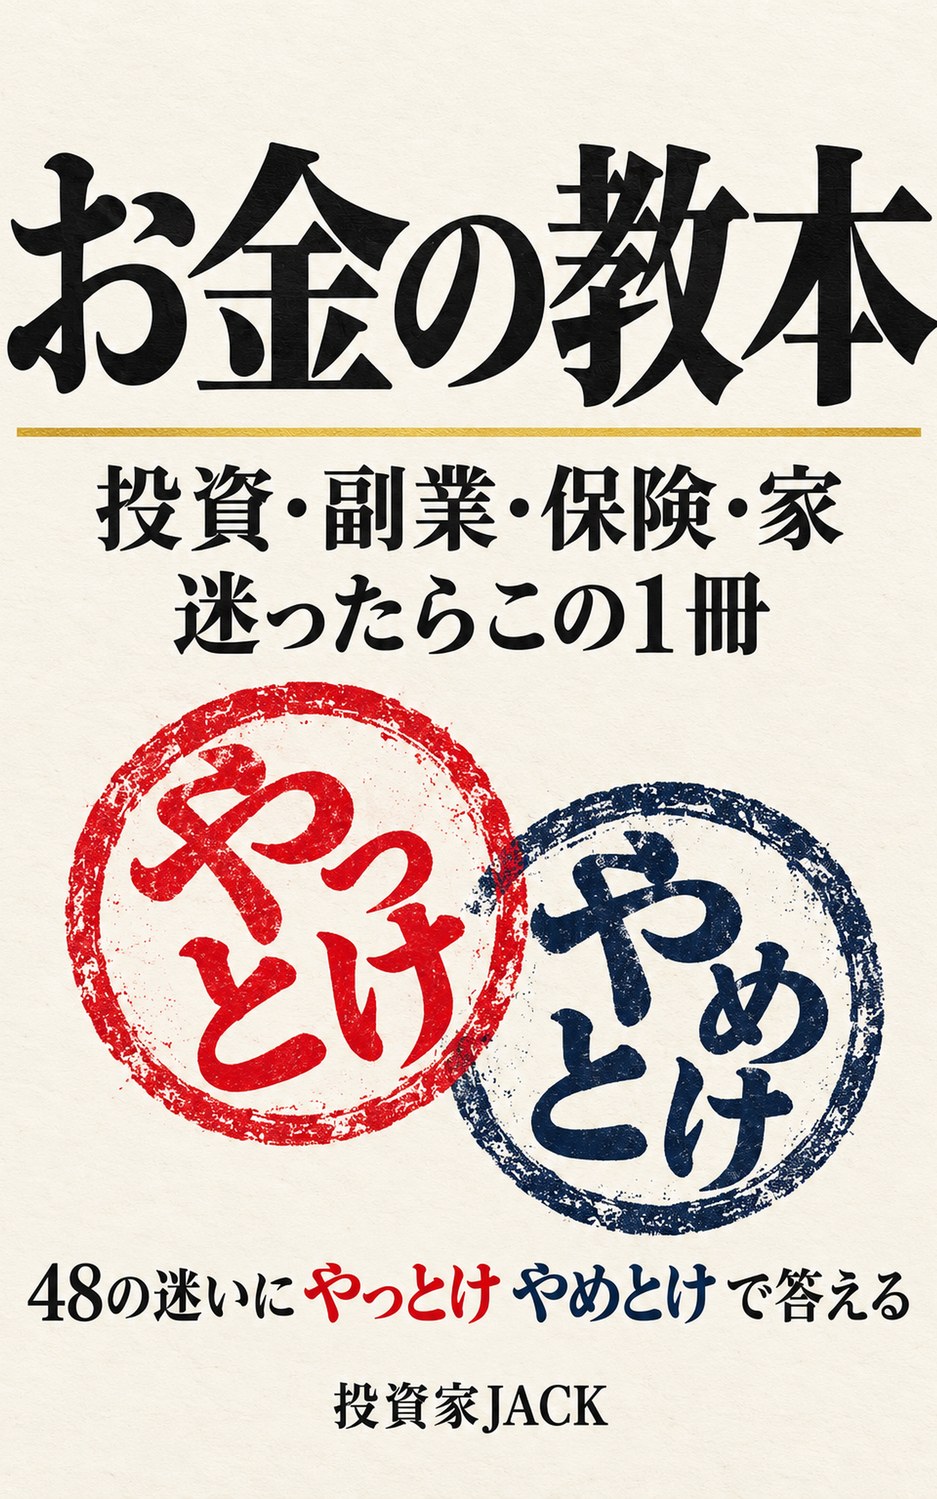
この話をくわしく書いた私の本
『絶対やめとけ!
オフショア積立投資』
実際に契約していた私が、「新NISAのほうが百倍まし」と言える理由をまとめました。
Kindle Unlimited の読み放題の対象です(2026年10月時点)。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- 副業スクール・情報商材にお金を払う前に|詐欺の見分け方と本当に必要な学び方 2026.10.03
- 投資・副業の勧誘手口と見分け方|悪徳紹介者・完全ガイド【番人JACK】 2026.09.21