投資・副業・不動産・AI 2015年から、実践コミュニティを運営しています
Investor JACK Official Blog

収入の柱を
増やすヒントを、
実践の記録から。

不動産会社の経営は20年。物販は月商900万円を超え、Kindleの著書は24冊、AIを使って作ったアプリは63本になりました。投資や事業で試してきたことを、進め方や注意点とともに書いています。

LINEで質問したい方はこちら(LINEが開きます)
900万円超物販の月商
(売上)
200名以上国内外の
メンバー
12年目2015年から
コミュニティ運営
24冊Kindleの
著書
63本公開した
アプリ
20年不動産会社の
経営

※実績は投資家JACK本人のものです。物販の数字は売上(月商)で、利益ではありません。数字は2026年10月時点です。

Works

実践から生まれた、本とアプリ

私が出版したKindleの本と、AIを使って開発・公開したアプリです。

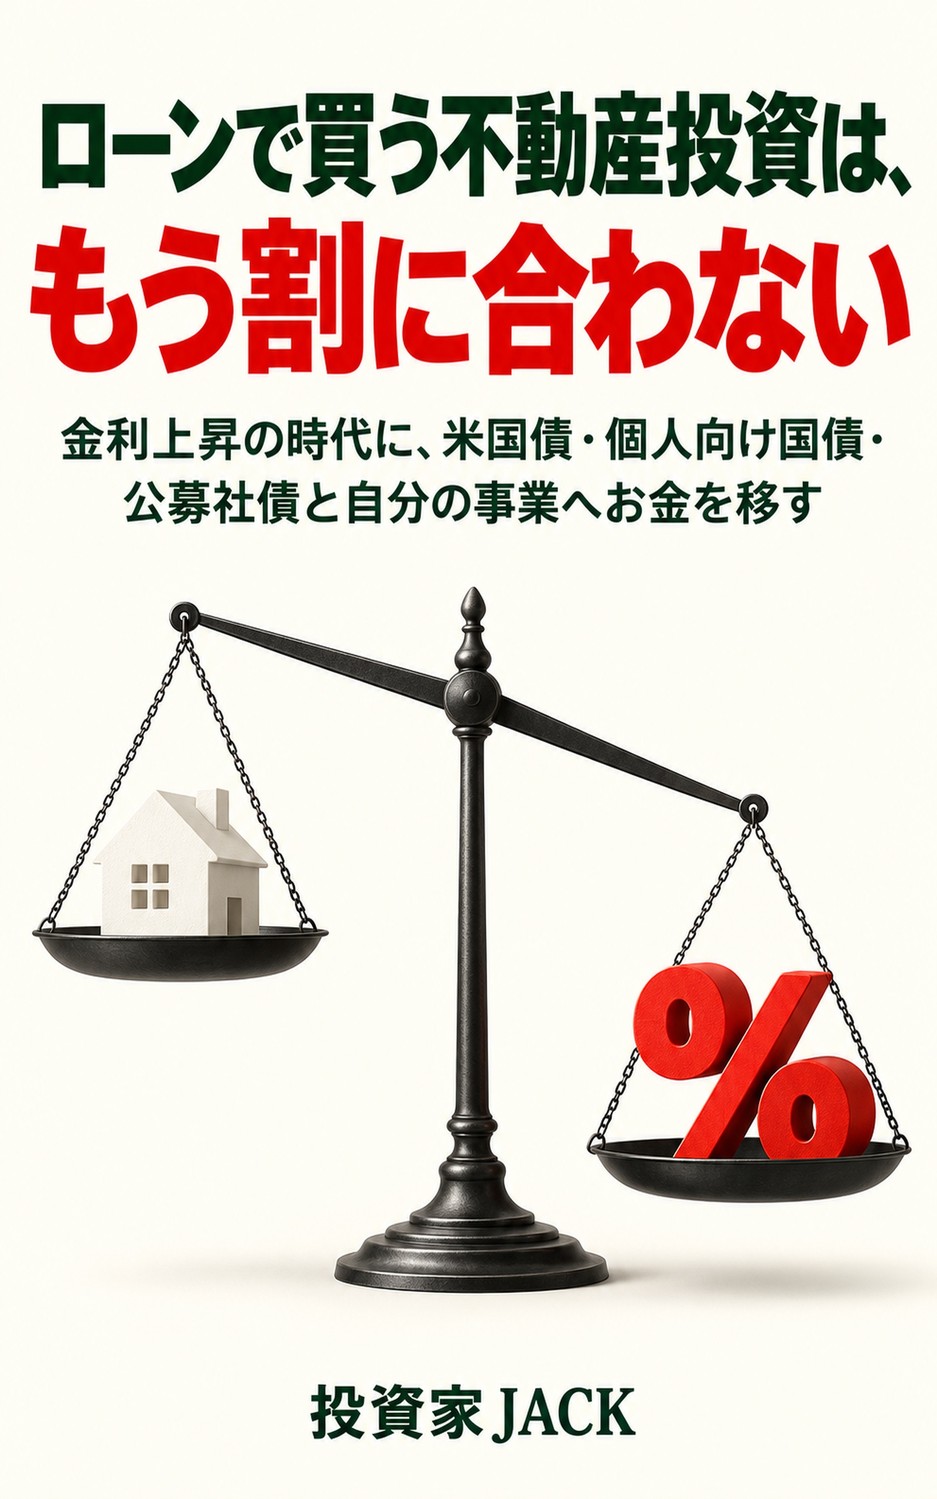
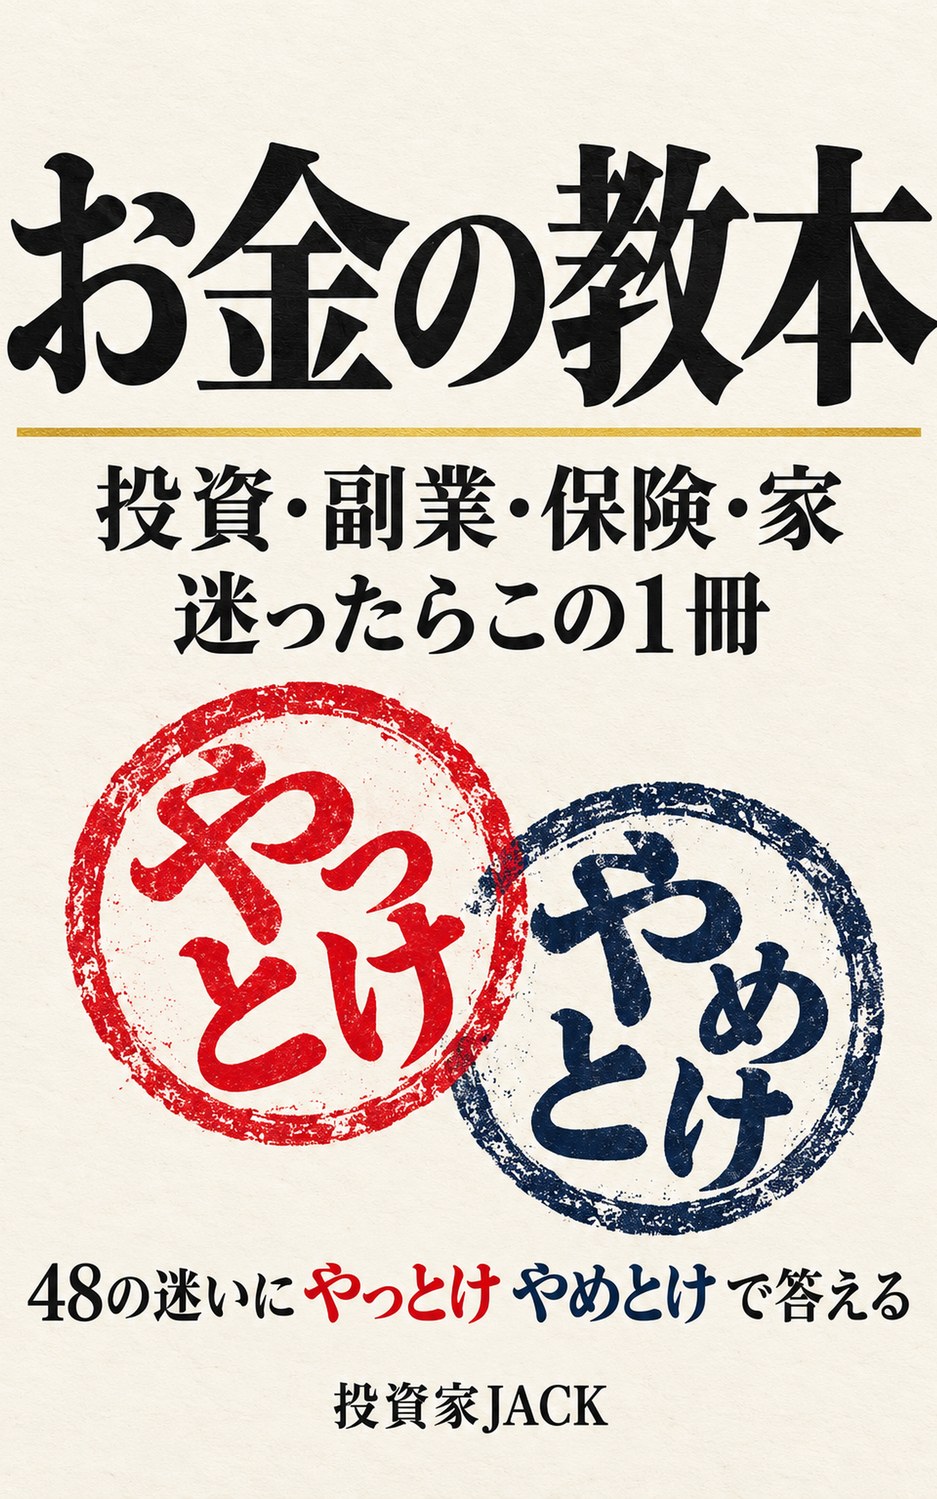
ローンで買う不動産投資は、もう割に合わない(最新刊)お金の教本紹介者お金の真実キーワード脳の作り方投資詐欺の正体収入の柱を増やせお金を増やしたいなら環境を変えろ金は使い切って死ね木曜日の投資家生成AIは可能性の宝庫絶対やめとけ!新築区分ワンルームマンション投資絶対やめとけ!オフショア積立投資絶対やめとけ!無料のFP相談金利は上がる。円は戻らない。振り込んだ夜どうせ、金は戻らないんだからオンラインサロンの正体不動産投資は、ボロ戸建てから始めましょう副業は、中国輸入から始めましょう絶対やめとけ!AI副業スクール高額コンサルの正体先生絶対やめとけ!高利回り不動産クラウドファンディングローンで買う不動産投資は、もう割に合わない(最新刊)お金の教本紹介者お金の真実キーワード脳の作り方投資詐欺の正体収入の柱を増やせお金を増やしたいなら環境を変えろ金は使い切って死ね木曜日の投資家生成AIは可能性の宝庫絶対やめとけ!新築区分ワンルームマンション投資絶対やめとけ!オフショア積立投資絶対やめとけ!無料のFP相談金利は上がる。円は戻らない。振り込んだ夜どうせ、金は戻らないんだからオンラインサロンの正体不動産投資は、ボロ戸建てから始めましょう副業は、中国輸入から始めましょう絶対やめとけ!AI副業スクール高額コンサルの正体先生絶対やめとけ!高利回り不動産クラウドファンディング
投資家JACK投資家JACKコアメンバー主宰
About JACK

遠回りしてきたから、
お伝えできることがあります

  • 19歳大学を中退。スロットで借金が増えていく
  • 25歳借金700万円が返せず、債務整理
  • 32歳稼いだ2,000万円を、投資詐欺で失う
  • 2015年コアメンバーを創設
  • いま不動産会社20年・物販月商900万円超・著書24冊・アプリ63本
Core Member

次の収入の柱を、
一緒に考えませんか

コアメンバーは、2015年から続く有料の会員制コミュニティで、国内外に200名以上のメンバーがいます。無料相談では、いまの状況や学びたいことを伺い、ご希望の方に活動の内容と会費をご案内します。

相談は無料顔出し不要入会は任意

人生論・考え方

お金・保険・税金のことは妻任せなんて言ってる旦那は非常に情けない

世の中の既婚者男性は、

仕事をとても一生懸命頑張っているのは分かりますが、

マネーリテラシーが低い人が余りにも多すぎます。

家計の管理や子供の教育費、

投資運用、保険など全て妻に任せていて、

自分はノータッチですなんて笑っている人がいますが、

こういう人に限って、

定年後に妻に愛想尽かされて熟年離婚されるんですよね。

仕事しかしてこなかった人生で、

お金の知識もほとんどなく、

趣味もない。

お金の管理は妻任せなので、

お金を使って自分で何かをする事もできない。

そんな妻依存型亭主は見捨てられて当然でしょう。


家計の管理はマネーリテラシーが高い方がやる
家計の管理は無条件で妻任せ、

というのもおかしな話です。

妻が相当マネーリテラシーが高く、

投資経験も豊富だというなら分かりますが、

ほとんどの家庭は「妻が管理するのが当たり前」という風潮があります。

マネーリテラシーが低い人が家計の管理をすると、

無駄な死亡保険や学資保険を数多く契約し、

非効率な(増えない)投資商品を購入しているケースがありますね。

共働きなら家計の管理は夫婦共同、

分担型でやりましょう。

妻が専業主婦で夫の稼ぎで暮らしているなら、

管理は夫がやるべきで、

妻が投資経験豊富で、

マネーリテラシーが高いなら妻に任せるべきです。

  • お金に関する事
  • 子供の教育に関する事


というのは、結婚後に夫婦がよく揉める原因になるので、

できれば結婚前に、

双方の価値観や人生観をきちんと話し合い、

方向性を定めておいた方がいいですね。

結婚後でも、お互いが腹を割って話し合いをすることが大事かと思います。

全部パートナー任せで、

自分はノータッチという状態は今すぐ変えましょう。


どちらが管理する場合でもパートナーを失望させない事
夫が管理するケース、

妻が管理するケースでも共通して言えることは、

杜撰な管理や資産計画でパートナーをガッカリさせない事

です。

きちんと資産形成していると信じていたのに、

裏切られた!

なんて状況にならないように、

管理していないパートナーも、

定期的に状況を確認し、

意識を向けるようにしておきましょう。

相手のためを思って、

資産一覧表を作っておくのも良いですよ。

関連記事です

老後不安や年金不安を考えた生活や資産形成ばかりでは面白くない

年収にこだわるより時給にこだわった方が豊かな人生が送れますよという話

📚 JACKの関連リソース

※ 以下のリンクには広告(Amazonアソシエイトなどのアフィリエイトリンク)を含みます。

Core Member次の収入の柱を、一緒に考えませんか

2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
LINEの友だち追加用QRコードパソコンの方は、スマホのカメラで読み取るとLINEが開きます
投資家JACK
この記事を書いた人 投資家JACK

不動産会社の経営20年。2015年から、投資と副業のコミュニティ「コアメンバー」を運営しています。物販、Kindleの著書24冊、AIを使って作ったアプリ63本など、自分で試してきたことを書いています。

読売新聞(2026年1月31日)・週刊SPA!(2019年12月3日合併号)に掲載。特定の金融商品の販売はしていません。

-人生論・考え方