



「投資詐欺の本を1冊読んでおきたいのですが、どれを選べばいいですか」
この質問を、私はよく受けます。詐欺をあつかった本はたくさん並んでいますが、事件のドキュメントとして読んで終わる本と、明日勧誘されたときに自分を守れる本は、まったく別ものです。
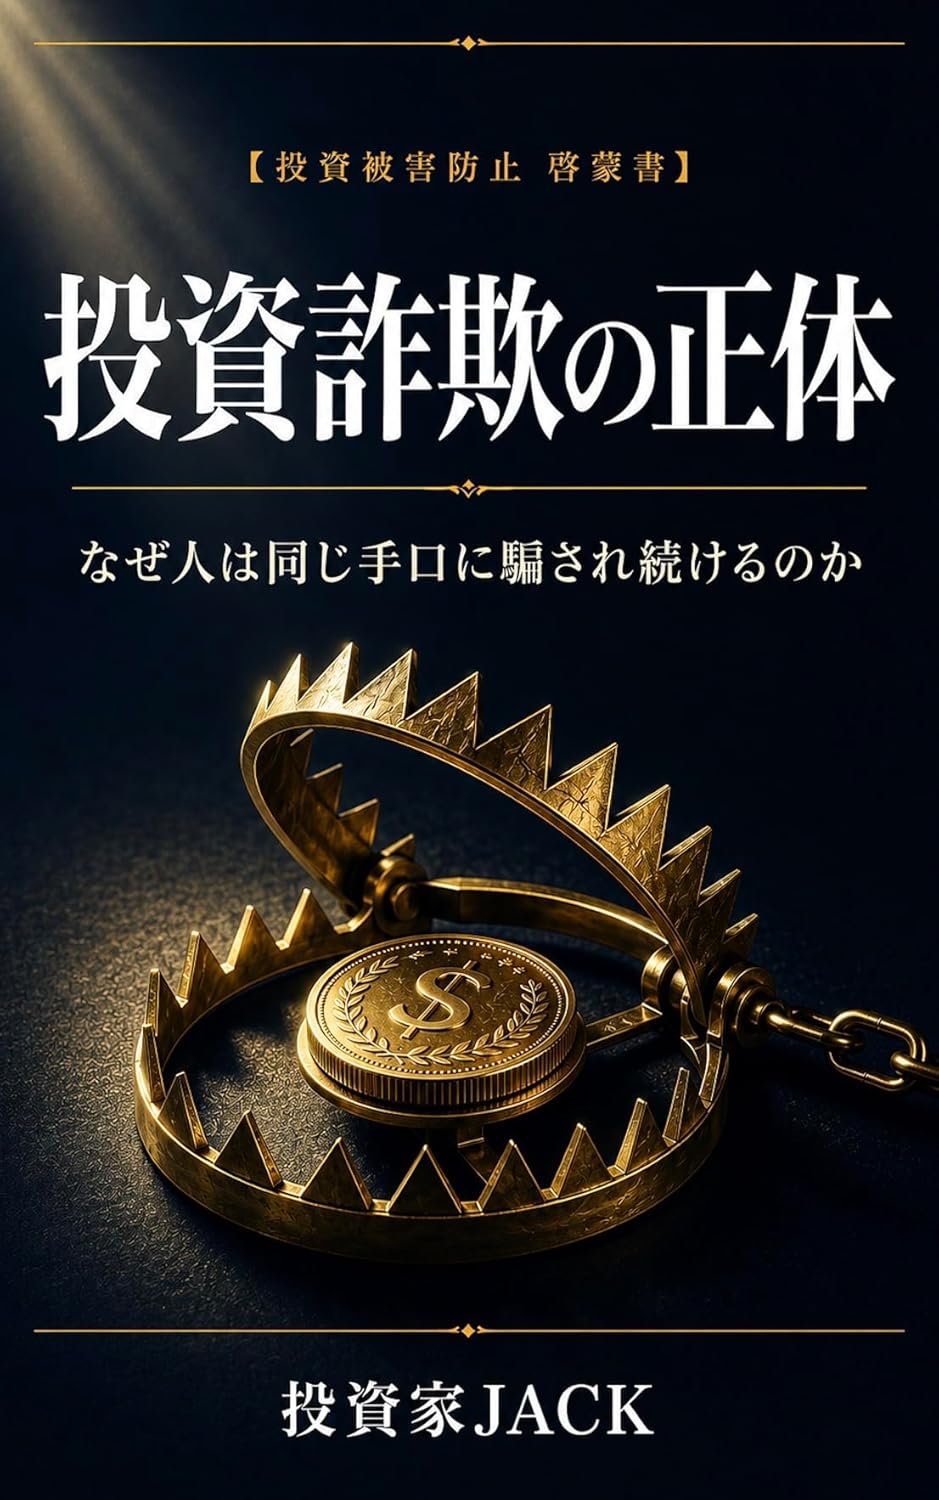
私は投資家JACKと申します。数千万円を騙された経験があり、大阪府知事認可の不動産会社を20年経営し、投資副業サロン「コアメンバー」を運営して12年目になります。著書はKindleで24冊になります。その中の1冊が、巨額被害事件に共通する10の罠と、騙されないための実践原則をまとめた『投資詐欺の正体』です。
この記事では、その本のエッセンスを、過去の巨大詐欺事件をたどりながらお伝えします。あわせて、本を選ぶときの基準と、読む前に今日できることまで書きました。
被害2,100億円のジャパンライフ。被害4,200億円の安愚楽牧場。そして2026年に摘発されたクリアースカイ。
時代が変わり、商品名が変わり、勧誘の舞台がSNSへと移っても、投資詐欺の「被害の構造」は100年前のチャールズ・ポンジから何ひとつ進化していません。逆に言えば、その変わらない構造さえ知っておけば、私たちは騙される確率を大きく下げられるということです。
本記事は特定の投資商品を勧誘したり否定したりするものではありません。すでに報道され、行政処分や摘発として公表された過去の事件から学ぶ、注意喚起と防衛の知識としてまとめたものです。
結論|投資詐欺の本は「事件の構造」を扱ったものを選ぶ
先に結論から書きます。投資詐欺の本を1冊だけ選ぶなら、事件の顛末を追う読み物ではなく、事件をまたいで共通する構造を取り出している本を選んでください。あなたが次に勧誘される案件は、本に載っている事件とは商品名も業者名も違うからです。
和牛が磁気ネックレスになり、磁気ネックレスが最先端サーバーになりました。名前を覚えても間に合いません。覚えるべきはお金の流れの形です。
私が本を選ぶときの基準は、次の3つです。
- 公表された事件を、被害額・被害者数・手口・その後の処分まで具体的に書いているか(数字が無い本は検証できません)
- 「なぜ賢い人でも引っかかるのか」という心理の説明があるか(手口の羅列だけでは自分事になりません)
- 読み終わったあとに、確認する場所と手順が残るか(登録の調べ方、相談先の電話番号まで書いてあるか)
この3つを満たす本は、それほど多くありません。私が『投資詐欺の正体』を書いたのも、数千万円を失ったあとに「この形の本が欲しかった」と思い続けたからです。
巨額被害事件の年表|日本を揺るがした「お金の事件簿」
まずは、戦後日本で実際に起きた巨大詐欺事件を、年表の形で並べてみます。金額の桁を見るだけでも、これが「一部の不注意な人の話」ではないことがわかります。
| 時期 | 事件 | 被害の規模 | 手口 | その後 |
|---|---|---|---|---|
| 1920年(米国) | チャールズ・ポンジの出資募集 | 記録に残る「原型」 | 国際返信切手券で儲かると称し、新規出資者の金を配当に回す | 資金流入が止まり崩壊。「ポンジ・スキーム」の語源になる |
| 1980年代 | 豊田商事事件 | 約3万人・2,000億円規模 | 金の現物まがい商法(現物を渡さず預かり証だけを渡す) | 1986年の預託商法規制(預託法)が作られるきっかけになる |
| 2011年破綻 | 安愚楽牧場 | 被害額 約4,200億円・被害者 約7万3,000人 | 和牛預託商法。「和牛のオーナーになれば配当が得られる」 | 経営破綻。戦後最大級の消費者被害として記録される |
| 2010年代 | ジャパンライフ | 被害額 約2,100億円・被害者 約1万人 | 磁気ネックレス等を数百万円で販売し、貸し出せば年6%程度のレンタル料が入るとうたう預託商法 | 創業者が詐欺容疑で逮捕される |
| 2026年摘発 | クリアースカイ | 最新の事例 | IPFSサーバーに投資すれば高配当と称する、最新テクノロジーを装ったスキーム | 摘発。手口は昔からの構造の現代版 |
安愚楽牧場(被害額 約4,200億円・被害者 約7万3,000人)
「和牛のオーナーになれば配当が得られる」という和牛預託商法です。2011年に経営破綻し、戦後最大級の消費者被害として記録されました。牛という実体があるように見せかけながら、その多くは新規出資者のお金を既存の出資者に回す自転車操業だったとされています。
ジャパンライフ(被害額 約2,100億円・被害者 約1万人)
磁気ネックレスやベルトなどの健康グッズを数百万円で販売し、「第三者に貸し出せば年6%程度のレンタル料が入る」とうたった預託商法(レンタルオーナー制度)です。商品が実在しても、その大半は契約者数に対して存在しない「ペーパー商品」だったとされ、創業者は詐欺容疑で逮捕されました。
クリアースカイ(2026年摘発)
「IPFSサーバーに投資すれば高配当」という最新テクノロジーを装ったスキームです。AIやブロックチェーンといった難しくて検証しづらい言葉で中身を隠す。これも昔から繰り返されてきた手口の現代版です。
商品は和牛から磁気ネックレス、そして最先端サーバーへと変わりました。けれど、お金の流れの正体は同じです。後から入った人のお金を、先に入った人への配当に回す。たったこれだけなのです。
付け加えるなら、日本の預託商法規制(預託法)は、金の現物まがい商法で約3万人・2,000億円規模の被害を出した豊田商事事件をきっかけに、1986年に作られました。法律が後追いで強化されても、手口は必ずその網の目をすり抜けて再発します。この「いたちごっこ」こそ、私たちが構造を学ぶべき理由です。
なぜ「構造」は100年変わらないのか
1920年、アメリカでチャールズ・ポンジという人物が「国際返信切手券で儲かる」と称して出資を集めました。実体のある投資はほとんど行わず、新規出資者の金を配当に回すだけ。やがて資金の流入が止まった瞬間、すべては崩壊しました。彼の名は、いまや詐欺の代名詞「ポンジ・スキーム」として歴史に刻まれています。
ここで重要なのは、ポンジ・スキームが人間の欲と、安心したい心理を突く構造だという点です。技術が進歩しても、人間の心の仕組みは100年では変わりません。だから同じ罠が、商品名を変えて何度でも蘇るのです。
「自分は大丈夫」と思った瞬間が、いちばん危ない。これは過去のどの事件でも、被害者の方々が口を揃えて語ることです。
では、賢い人でもなぜ騙されてしまうのか。背景には、人間に共通する3つの心理があります。
ひとつは「みんなやっている」という同調圧力です。周囲の出資者が利益を得ているように見えると、乗り遅れる不安が判断を鈍らせます。
ふたつめは「損をしたくない」という損失回避です。少しでも増やしたい、目減りさせたくないという真っ当な願いが、逆に隙になります。
みっつめは「自分だけは特別」という選民意識です。「あなただけに教える」という言葉に、人は驚くほど弱いのです。
詐欺師は商品ではなく、この心理を売っている。そう捉えると、手口の本質が見えてきます。
巨額詐欺に共通する「罠」を見出しで整理する
新刊『投資詐欺の正体』では、これらの事件を解剖して見えてきた共通パターンを10の罠として体系化しました。ここでは、この記事の中で触れられる範囲の罠を、ひとつずつ見出しに分けて整理します。それぞれにその場でできる確認方法を添えました。
罠1|元本保証 × 高配当
「元本保証で年利10%」という誘い文句。投資の世界で、この2つは本来両立しません。セットで出てきたら、ほぼ詐欺と考えて構いません。確認方法は、その保証を誰がどんな資産で裏づけているのかを書面で出してもらうことです。口頭だけの保証は、保証ではありません。
罠2|実体の見えない事業
和牛、磁気商品、最先端サーバー。あるように見えるが検証できないものほど危険です。あなたが買ったはずの現物を、自分の目で数えられるかどうかを考えてみてください。
罠3|配当の自転車操業
本当の利益ではなく、新規出資者のお金が配当の原資になっている構造です。見抜き方は、利益がどこから生まれるのかを一文で説明してもらうこと。説明が「仕組みが特殊で」「ノウハウなので言えない」に逃げたら、そこで止まってください。
罠4|権威・有名人の利用
政治家との写真、著名人の名前、立派なパンフレット。信用は「演出」できるのです。写真や肩書きではなく、業者名と登録の有無を確認してください。金融庁は登録業者の一覧と、無登録で金融商品取引業を行う者の公表情報を出しています。名前がそこに載っているかは、誰でも無料で調べられます。
罠5|紹介・勧誘で広がる仕組み
「友人だから」「お世話になった人だから」と断れない関係性を悪用します。サロン運営12年目で受けてきた相談も、圧倒的に多いのがこの入口です。紹介してきた人が悪人とは限りません。その人自身も、先に入って配当を受け取っている出資者であることのほうが多いのです。紹介者の善意は、安全の証明になりません。
罠6|難しくて検証しづらい言葉で中身を隠す
IPFS、AI、ブロックチェーン。専門用語が並ぶほど、聞き返すのが恥ずかしくなります。その気持ちを狙っています。中学生に説明できる言葉で言い直してもらう。できない相手からは、お金の話を聞かないでください。
罠7|「あなただけ」という選民意識
「あなただけに教える」「枠が残りひとつ」という特別扱いは、判断を急がせるための道具です。本当に良い話なら、あなたに回ってくる前に埋まっています。
罠8|その場で決めさせる場面設定
会場、食事、複数人での同席。断ると気まずい状況を先に作ってから、話が始まります。場所と時間を相手が設計している時点で、判断の条件は公平ではありません。
罠9|配当の実績を「安全の証明」にすり替える
「現に配当が振り込まれています」は、いちばん効く殺し文句です。しかしポンジ・スキームの初期は、必ず配当が出ます。原資が新規出資者のお金だからです。配当の有無は、安全の証明になりません。
罠10|被害回復をうたう二次被害
これが最も残酷な罠です。詳しくは後の章で書きます。
それぞれの罠が実際の事件でどう組み合わされていたかは、ぜひ本書で確かめてみてください。パターンを知ることは、最強のワクチンになります。
私自身が数千万円を騙された話
ここまで偉そうに書いてきましたが、私はこの構造の内側にいた人間です。私は数千万円を騙されました。本を書けるのも、あの授業料を払ったからです。
当時の自分を思い出すと、知識が足りなかったというより、止まるべき瞬間に止まらなかったというほうが正確です。話を持ってきたのは信頼していた人でした。仕組みは複雑で、正直よくわかっていませんでした。それでも「この人が言うなら」で埋めてしまった。いま整理すれば、罠4、罠5、罠6、罠8がきれいに重なっていたことがわかります。
いちばん苦しかったのは、お金が消えたことよりも、自分の判断を信じられなくなったことでした。人に言えません。家族にも言いづらい。だから被害者は黙り、手口だけが次の人へ運ばれていきます。被害者数が万単位になる理由の一部は、ここにあると思っています。
大阪府知事認可の不動産会社を20年経営し、サロンを運営して12年目を迎えるなかで、私が扱う相談の中心が「増やす話」ではなく「減らさない話」になったのは、この経験があるからです。本を1冊読むだけで、あのときの私は止まれた。そう思うからこそ、私は書いています。
今日やること|騙されないための実践3原則
本書で詳しく解説している実践原則のうち、今日から使える基本を3つだけお伝えします。
原則1|うまい話は「断る」のではなく「持ち帰る」
その場で断ると関係が気まずい。その心理を詐欺は突いてきます。「家族に相談してから」「一晩考えてから」と必ずワンクッション置く。冷静になる時間こそ最大の防御です。断る技術より、持ち帰る習慣のほうが誰にでも使えます。
原則2|「誰が言ったか」ではなく「お金がどう増えるか」で判断する
有名人が薦めていても、信頼できる友人の紹介でも関係ありません。利益の源泉が説明できない投資は、すべて疑う。これが鉄則です。
原則3|登録・実体を必ず確認する
日本で投資勧誘を行うには金融庁への登録が必要です。会社名、登録番号、事業実体。ひとつでも確認できなければ、立ち止まる理由として十分です。
この3つを、今日のうちに具体的な行動に落とすなら、次の順番でやってみてください。
- いま勧誘されている案件があるなら、業者名と登録番号を控える(言えない相手なら、その時点で終わりです)
- 金融庁が公表している登録業者の一覧と、無登録業者の公表情報に、その名前が無いかを調べる
- 消費者庁が出している同じ手口の注意喚起が無いかを確認する
- 不安が残るなら、消費者ホットライン188、または警察相談専用電話#9110に電話する(どちらも公的な窓口で、前払いのお金は要りません)
- ご家族に、検討している内容を口に出して説明してみる(説明できない時点で、判断材料が足りていません)
この確認を済ませてから読むと、本の内容は「知識」ではなく「手順」として入ってきます。
注意点|本を読んでも防げないこと、そして被害回復をうたう二次被害
正直に書いておきます。本を読めば絶対に騙されない、ということはありません。私自身、それなりに知識があるつもりで数千万円を失いました。読んだ内容を、実際に検索したり電話をかけたりする行動に変えるまでが本の役割です。
もうひとつの注意点は、本選びそのものです。特定の商品を勧めるために書かれた本、著者が販売の当事者になっている本は、防衛の本にはなりません。その本が何を売るために書かれているかを先に確かめてください。
いちばん残酷な罠、「被害回復」をうたう二次被害
巨額詐欺事件のあとには、必ずと言っていいほどもうひとつの詐欺が忍び寄ります。それが「あなたの失ったお金を取り戻せます」という被害回復型詐欺です。
「弁護士を紹介する」「手数料を払えば返金される」「調査費用が必要」と言って、一度傷ついて藁にもすがりたい心理を、もう一度狙い撃ちにする。過去に被害に遭った名簿が出回り、同じ人が何度も標的にされるケースは後を絶ちません。これも『投資詐欺の正体』で警鐘を鳴らしているテーマのひとつです。
覚えておいていただきたいのは、たったひとつです。正規の相談先は、お金を前払いで要求しません。困ったときは、警察相談専用電話「#9110」消費者ホットライン「188(いやや)」など、公的な窓口にまず連絡してください。
『投資詐欺の正体』はどんな人に向くか|あわせて読みたい本と記事
『投資詐欺の正体』は、巨額被害事件に共通する10の罠と、騙されないための実践原則を一冊に凝縮した本です。次のような方に読んでいただきたい内容です。
- これから投資を始める方(最初の一冊を「増やす本」ではなく「減らさない本」にしてほしいのです)
- 退職金など、まとまった資産を持ったばかりの方
- 高齢のご家族が心配な方(知識は、贈り物にもなります)
- すでに勧誘を受けていて、断る理由を言葉にしたい方
本を読む時間がない方、いま目の前に怪しい案件がある方には、私が開発した無料アプリ「投資詐欺レーダー」もあります。案件名を入力すると詐欺リスクを判定し、チェックリストと過去事例集も入っています。端末内で処理するので外部送信はありません。
詐欺の最新の手口から離れないでいたい方には、毎朝3本のニュースだけを届けるアプリも作りました。詳しくはお金のニュース専門のスマホアプリを開発しましたに書いています。扱うのは金融庁の無登録業者の公表情報、警察庁や消費者庁の注意喚起など、確認できる一次情報だけです。
詐欺を避けるだけでは、資産は増えません。守りの本を読んだあとは、攻めの本もあわせてどうぞ。
- 副収入はどう作る?|本業1本に頼らない収入の柱の増やし方(拙著『収入の柱を増やせ』の内容を公開しています。うまい話を持ちかけてくる人の目的は、あなたを稼がせることではなく、あなたから稼ぐことです)
- AI時代に副業で稼ぐ人の共通点は「キーワード脳」だった(副業で成果が出ない原因を、キーワード選定という入口から解説した一冊のレビューです)
- 38歳パパが専業主婦と3児を抱えつつ億り人へ、ゼロから学ぶ資産形成本レビュー(家族を抱えた会社員が、年収倍増ではなく戦略で資産を作った記録です)
よくある質問(FAQ)
Q. 大企業や有名人が関わっていれば安心では?
A. ジャパンライフは政治家との関係を、多くの詐欺は著名人の名前を「信用の演出」に使います。権威があるほど疑うくらいでちょうどよいのです。
Q. 配当が実際に振り込まれているのですが?
A. ポンジ・スキームの初期は、必ず配当が出ます。それは「あなたや後から入る人のお金」が原資だからです。配当の有無は安全の証明になりません。
Q. 投資詐欺の本は、何冊読めばいいですか?
A. 冊数より、1冊を読んだあとに手を動かすかどうかです。登録の確認を1回やってみる、公的な窓口の番号をスマホに登録する。それだけで、次に勧誘されたときの初動が変わります。
Q. 『投資詐欺の正体』はどんな人におすすめですか?
A. これから投資を始める方、退職金などまとまった資産をお持ちの方、そして高齢のご家族が心配な方に特に読んでいただきたい一冊です。知識は、贈り物にもなります。
まとめ|歴史を知る者は、二度と騙されない
安愚楽牧場の4,200億円も、ジャパンライフの2,100億円も、クリアースカイの被害も、すべて「知っていれば防げた」構造の上に成り立っています。
詐欺は新しいテクノロジーの顔をしてやってきますが、その正体は100年前から変わらない、たったひとつの古い仕組みです。正体さえ見抜ければ、もう恐れる必要はありません。
投資詐欺の本を探している方に、最後にもう一度お伝えします。読むべきは、事件の名前ではなく構造です。そして読んだあとに、業者名と登録番号を調べる、家族に説明してみる、公的な窓口の番号を控える。このどれかを今日やってください。
新刊『投資詐欺の正体』が、あなたとご家族が一生だまされないためのお守りになればと思っています。ぜひ手に取ってみてください。
副業・投資の判断に迷ったら
私は数千万円を騙された経験と、大阪府知事認可の不動産会社を20年経営してきた立場から、副業と投資の「本物と偽物」を見極める物差しをお伝えしています。
※販売・勧誘・譲渡のお取次は一切行っていません。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- 『ガリンペイロ』が面白い|ビール1本が金0.2グラムの、地図にない鉱山の話 2026.10.09
- お金のニュースアプリ「Money Flash」|毎朝3本と詐欺速報を無料で 2026.08.30
- 収入の柱を増やす方法|本業1本に頼らない副収入の作り方【2026年最新】 2026.08.24