



※本記事のリンクには広告(Amazonアソシエイトのリンク)を含みます。
「オフショア積立、やめたほうがいいのだろうか」 「海外積立を解約したら、どれくらい損をするのだろうか」 そう検索してこのページにたどり着いた方に、先に結論をお伝えします。 私は2009年にこの積立を実際に契約し、10年続けて、払い込んだおよそ300万円が150万円になりました。だからいまは「絶対やめとけ」と言う側にいます。 申し遅れました。投資家JACKと申します。私は11年間、ブログでこの商品について書き続けてきました。その間に受けた解約相談は300件を超えます。そのほぼ全員が「そんな説明は、聞いていません」と口をそろえました。 この記事では、新刊『絶対やめとけ!オフショア積立投資』の中身から、私自身の実損の数字と、お金が消える手数料の仕組みを惜しみなく公開します。私は批判する側である前に、契約していた側でした
2009年、20代だった私は、海外投資セミナーで勧められるまま、その場で契約してしまいました。フレンズプロビデントという会社の、25年の長期積立です。英語の申込書はほとんど読めないまま、付箋を貼られた場所に名前を書きました。 当時のセミナーでは「香港で銀行口座を作り、契約までを済ませるツアーがホテルと航空券込みで50万円」という案内まであり、申込みが殺到していました。普通に手配すれば数万円で済む行程です。のちに業界の内側を知ってわかったことですが、あの50万円のうち40万円近くは業者の利益でした。 私はその後も契約を増やし、多いときには3本を持っていました。毎月の積立はあわせておよそ1,000ドル。円安が進んだころには、毎月13万円前後が口座から引き落とされていました。10年「正しく」続けて、300万円が150万円になった
2011年に契約したスタンダードライフの積立を、私はおよそ10年、一度も金額を変えずに払い続けました。途中でやめない。減らさない。売る側の言い分に従うなら、これ以上ないほど正しい続け方です。 2020年、運用画面を開いて、私はしばらく固まりました。ほぼ増えていなかったのです。この10年、世界の株式市場は歴史的な上昇を続けていました。世界中の株が上がった10年間に、株で運用しているはずの私の積立だけが増えていない。 最終成績を全部書きます。払い込んだ金額はおよそ300万円。戻ってきた金額はおよそ150万円。差し引き150万円のマイナスです。現金のまま置いておけば300万円は300万円のままでしたから、この商品は私にとって、タンス預金に負けたのです。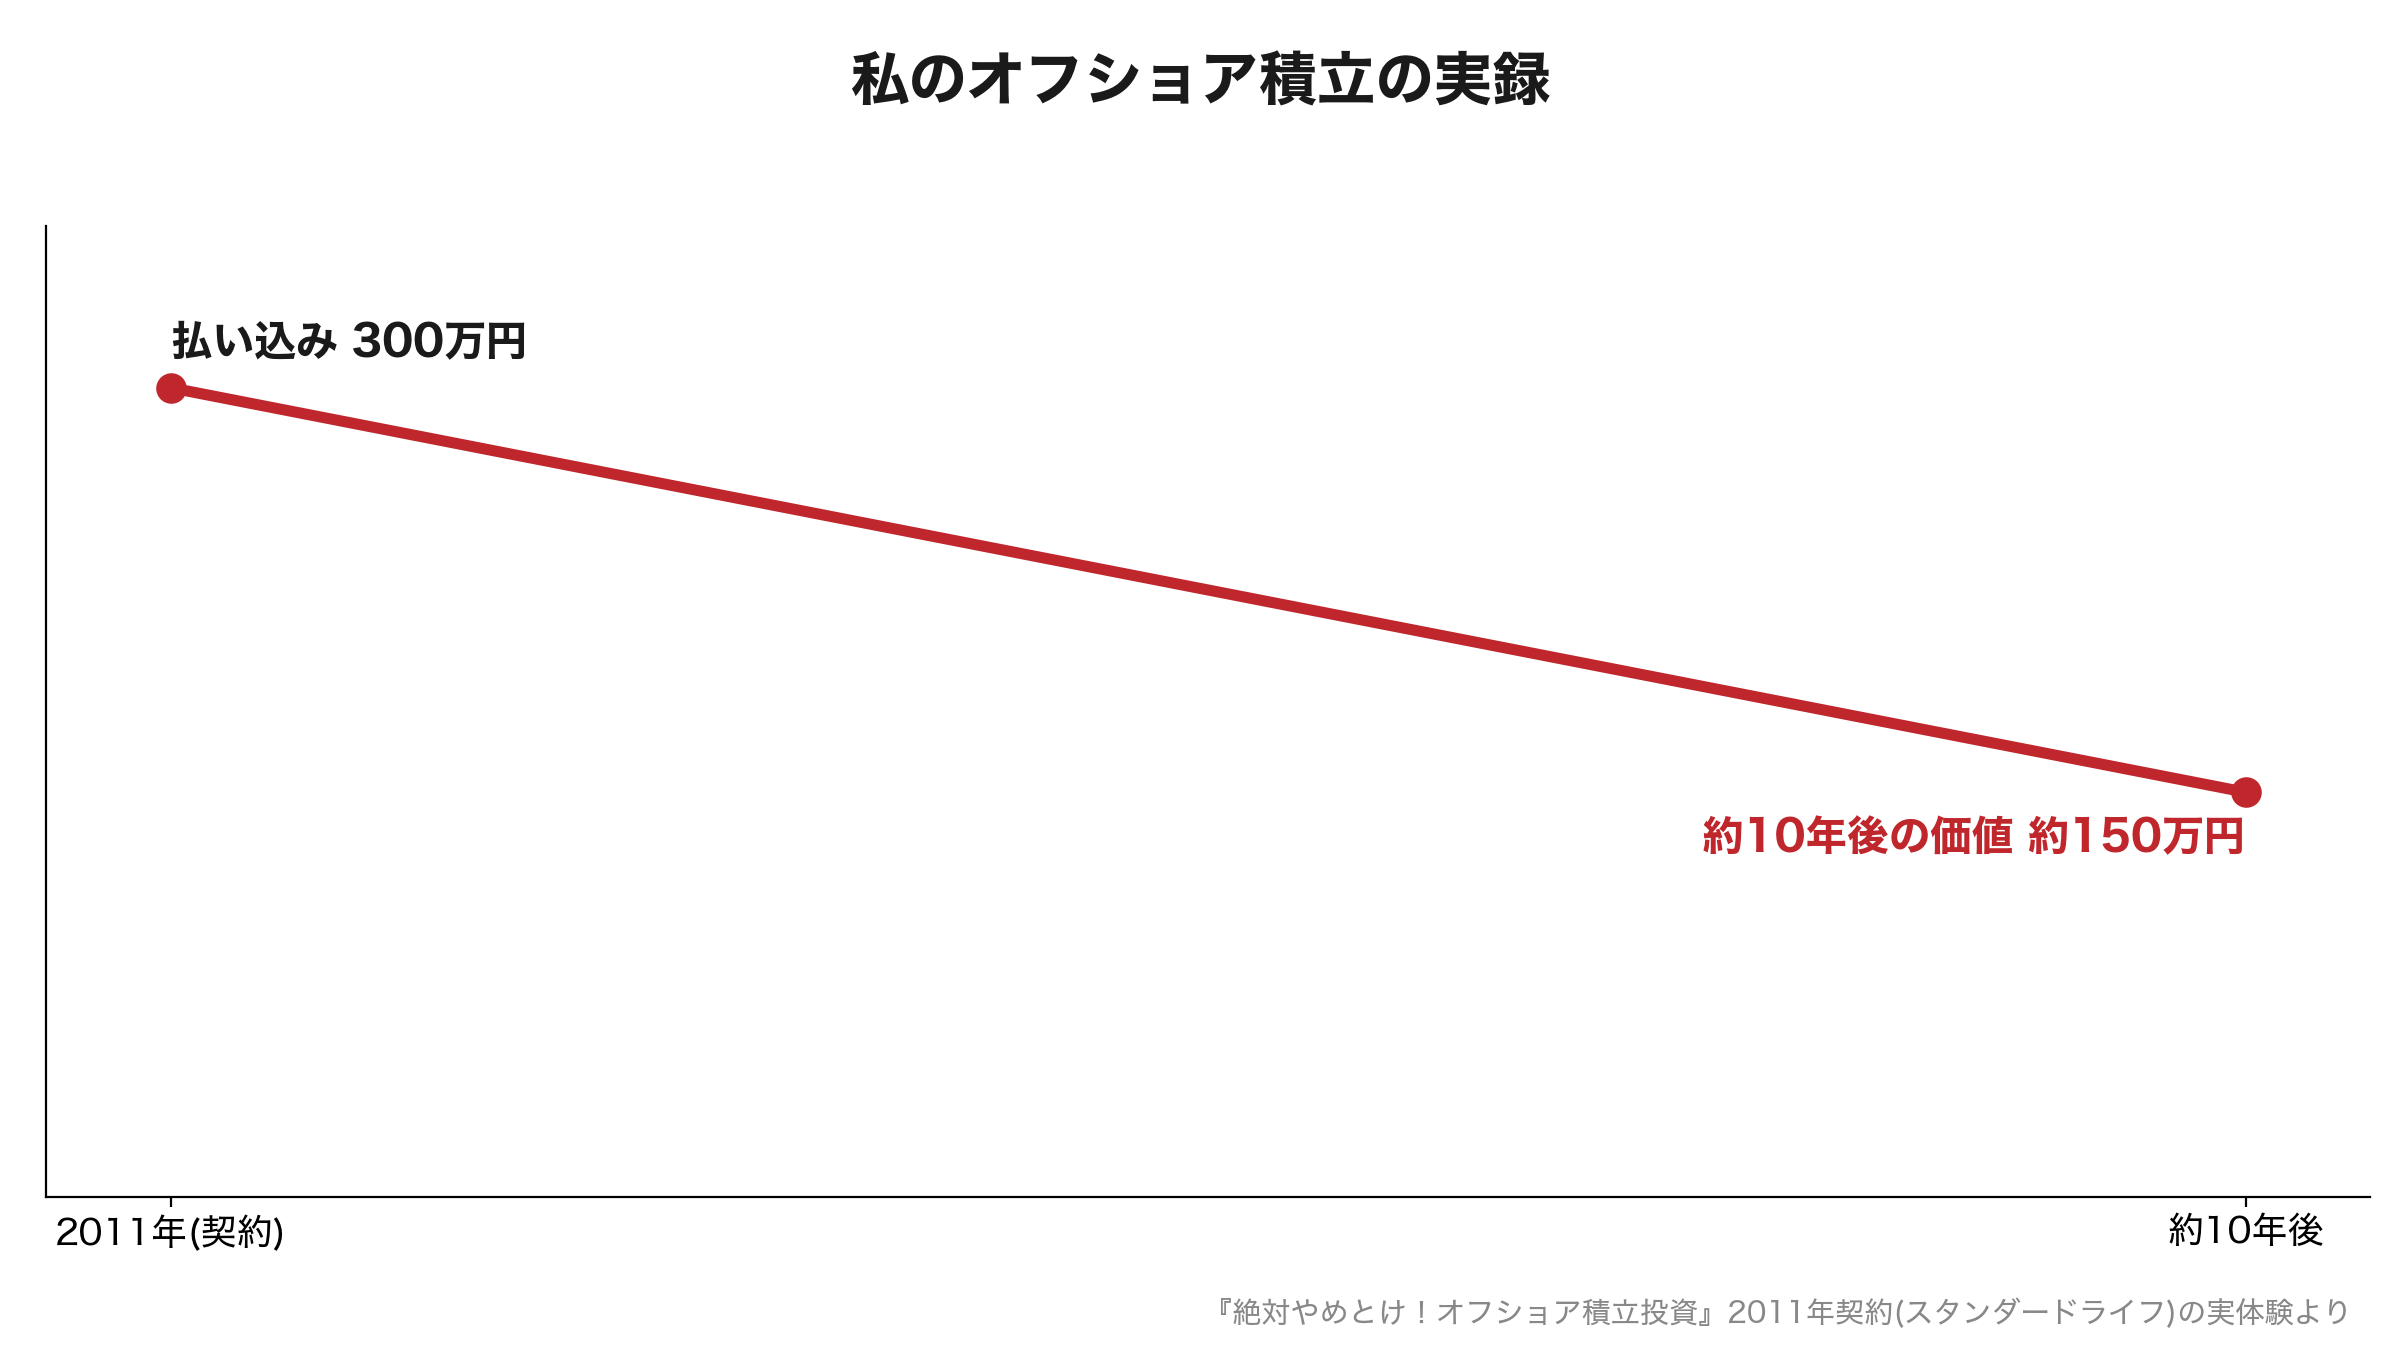 相場を読み違えて大負けしたのではありません。毎月コツコツ、売る側に言われたとおりの「正しい続け方」をして、この結果です。
あなたの積立金は、まず売った人の報酬になる
なぜ増えないのか。運用が下手だったからではありません。仕組みが最初からそうなっているのです。 この業界で広く知られている典型例では、月5万円・10年契約の積立が1本成立すると、紹介者には積立額の10か月分、つまり50万円が販売手数料として支払われます。月10万円の契約なら100万円です。しかも、あなたがまだ数回しか払っていない段階で、前払いに近い形で支払われます。 運用会社はこの報酬を立て替え、あなたが最初の2年半に払うお金から回収していきます。これが「初期口座」と呼ばれる箱の正体です。契約からおよそ18か月から30か月の間に払い込んだお金はこの箱に入り、期間中は減額も停止もできません。 どれほど厳しい箱なのか。裁判所の判決文に事実として記録された、メティスという会社の商品「スマートⅡ」の仕様はこうです。契約から1年未満の解約で、解約手数料は100パーセント。満期まで29年を残しての解約でも90パーセント。手数料100パーセントとは、つまり全額没収ということです。 新刊で紹介する裁判では、契約から2年目に解約した女性に9割の解約手数料がかかりました。払い込んだ約128万円に対して、戻ってきたのは14万円あまりです。 「苦しくなったら減額すればいい」という助言も危険です。多くの商品では、手数料が実際の入金額ではなく、契約時に約束した金額を基準にかかり続けるからです。月1,000ドルで契約した人が3年目に月200ドルへ減額しても、手数料は1年目のおよそ228ドルから、およそ684ドルへ。積立を5分の1に減らしたのに、取られるお金は3倍になります。この先の手続きを、自分で進めたい方へ
この記事のテーマについては、完全マニュアルの第3章で、いくら戻るかを自分で確かめる4つの数字と、その取り寄せ方まで書いています。全体では、契約書類の見方、いくら戻るかの確かめ方、IFAへの依頼文(日本語と英文7本)、書類の書き方と提出、返戻金の受け取りまでを1本にまとめました。無料で読める部分だけでも、契約の登場人物と、なぜ解約できないと思ってしまうのかまで分かります。
手数料の実数|代表的な商品を並べる
| 商品 | 主な手数料(私の調べ・2026年時点) | RL360 | 初期口座(最初の18〜24か月の払込み)に年6%が満期まで+管理費 年1.5%+貯蓄口座 年1%+毎月7.5ドル(積立停止で11.25ドルに増額) | メティス(スマートⅡ) | 初期口座に年4.8%+貯蓄口座 年1.44%+毎月7ドル+クレジットカード決済なら1% | ドミニオン | 管理手数料 年1.15〜2.65%(初期口座なしを売りにする新型) | インベスターズトラスト(ITA) | 20年プランでおおむね年2.6%+年120ドルの固定費 | 日本のインデックス投資信託 | 運用管理費 年0.1%前後・販売手数料は無料が標準 |
|---|
新NISAとの差は、20年で240万円
「たった2〜3パーセントの話か」と思った方にこそ、この計算を見てほしいのです。 毎月2万円を20年間、元本480万円。中身はどちらも同じアメリカの代表的な株価指数に連動する投資信託とし、成績は年7パーセントと仮定します。違いは器、つまり手数料だけです。 新NISA(手数料 年0.1パーセント前後)なら、約1,000万円。オフショア積立(手数料 年2.6パーセント)なら、約760万円。差は、約240万円です。 しかもこれは、20年間一度も減額せず、止めず、解約しなかった場合という、オフショア積立にかなり有利な仮定での数字です。現実には多くの契約者が途中で崩れ、そのたびに解約手数料などの罰則が発動します。 私自身の数字も置いておきます。同じ期間、同じ約300万円を、いまの新NISAで買えるような世界株の投資信託に積み立てていたら、当時の市場の実績で控えめに見積もっても550万円前後にはなっていたはずです。実際に戻ってきたのは150万円。選んだ器が違っただけで、およそ400万円の差です。 新NISAのほうが、百倍ましです。 これは勢いの言葉ではありません。数字を並べれば並べるほど、むしろ控えめな表現に思えてくるはずです。すでに契約している方へ|解約で損を広げないために
まず、解約すべきかどうかを、あなたに売った本人に相談しないでください。紹介者や代理店の報酬は契約が続くことを前提に設計されていて、「やめないほうがいい」という答えが相談する前から決まっているからです。相談するなら、あなたの契約で1円も受け取っていない相手を選んでください。 次に、「海外積立の解約を代行します」という業者に頼まないでください。相場は20万円前後で、中には戻ってきたお金の1割を要求する業者もあります。解約は手順さえわかれば自分でできます。私も自分で書類を取り寄せ、記入して海外へ送り、数か月後に振り込まれました。 そして、続けるかやめるか迷っている方は、私が半年悩んだ末に解約を決めた問いを、そのまま使ってください。 「もしいま、このお金を現金で持っていたら、私はこの商品を新しく契約するか」 私の答えは一瞬で「しない」でした。それなら、続ける理由もありませんでした。この続きを、1冊にまとめました
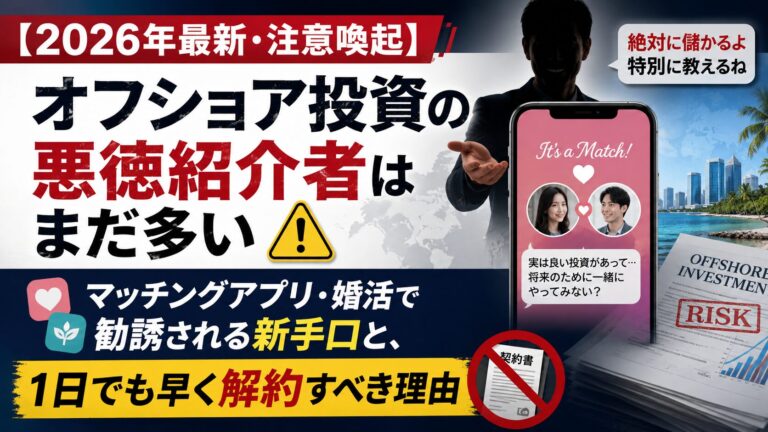
オフショア積立は、昔のブームの話ではありません。証券取引等監視委員会が公表した資料を合計すると、こうした事件の被害はのべ3万8千人あまり、金額にして約888億円にのぼります。しかも売り場はセミナー会場から、InstagramのDMやマッチングアプリ、そして「お金の専門家」を名乗る人の個別相談へ移り、昔よりずっと近くまで来ています。
\ 解約でお困りの方へ /
紹介者に頼らず、オフショア積立を自分で解約する。
300名超の相談から作った「完全マニュアル」をnoteで公開しました
RL360・インベスターズトラスト・フレンズプロビデントなど主要5社に対応。契約書類の見方、いくら戻るかの確かめ方、IFAへの依頼文面(日本語・英文7本)、解約書類で差し戻される点、返戻金の受け取りまで、自分で進める手順を一冊分にまとめました。解約の代行に十数万円以上を払う前に、まずこちらをご覧ください。第1章は無料で読めます。

ダウンロード無料|iPhone・iPad
🧮 FPいらず
保険を売らない立場で作った、ライフプラン診断アプリです。年金の見込み額と老後資金の過不足、万一のときに必要な保障額を、自分の数字で計算できます。外貨建て保険やオフショア積立を勧められたときの危険サインもまとめています。
App Storeで見る →Next次に読まれている記事「オフショア積立投資」の記事をすべて見る
Core Member次の収入の柱を、一緒に考えませんか
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
パソコンの方は、スマホのカメラで読み取るとLINEが開きます関連記事
- オフショア積立の解約|状況別に、次にやることが分かる入口 2026.09.28
- オフショア積立の解約、何から手をつければいいのか|手順を1本にまとめました 2026.09.24
- オフショア積立の手数料はなぜ高い?契約前に知るべき費用の全体像を解説 2026.07.19
- そのオフショア積立、大丈夫ですか?投資詐欺・勧誘被害の無料相談窓口|投資家JACK 2026.07.06