



子供の学資保険、日本生命とIT S&P500どちらが有利か
「子供の大学進学資金18年分を、日本生命の学資保険で準備すべきか、インベスターズトラスト(IT)のS&P500プランで運用すべきか」——投資家JACKの元には、このご相談が定期的に寄せられます。両者は商品設計が全く異なり、メリット・デメリットの構造も大きく違います。
本記事では、両者を5つの観点で徹底比較し、どちらを選ぶべきか、組み合わせる場合の比率はどうすべきかを解説します。
商品基本仕様の比較
日本生命の学資保険
- 商品種別:学資保険(生命保険の一種)
- 運用通貨:日本円
- 運用方式:保険会社の予定利率による安定運用
- 満期返戻率:101〜105%程度(2026年現在)
- 契約者死亡時の保障:以後の保険料免除+満期金は予定通り受取
- 解約返戻金:契約年数により異なる、中途解約で元本割れの可能性
インベスターズトラスト S&P500プラン
- 商品種別:オフショア生保積立
- 運用通貨:米ドル建て
- 運用方式:S&P500インデックス連動(または元本確保型)
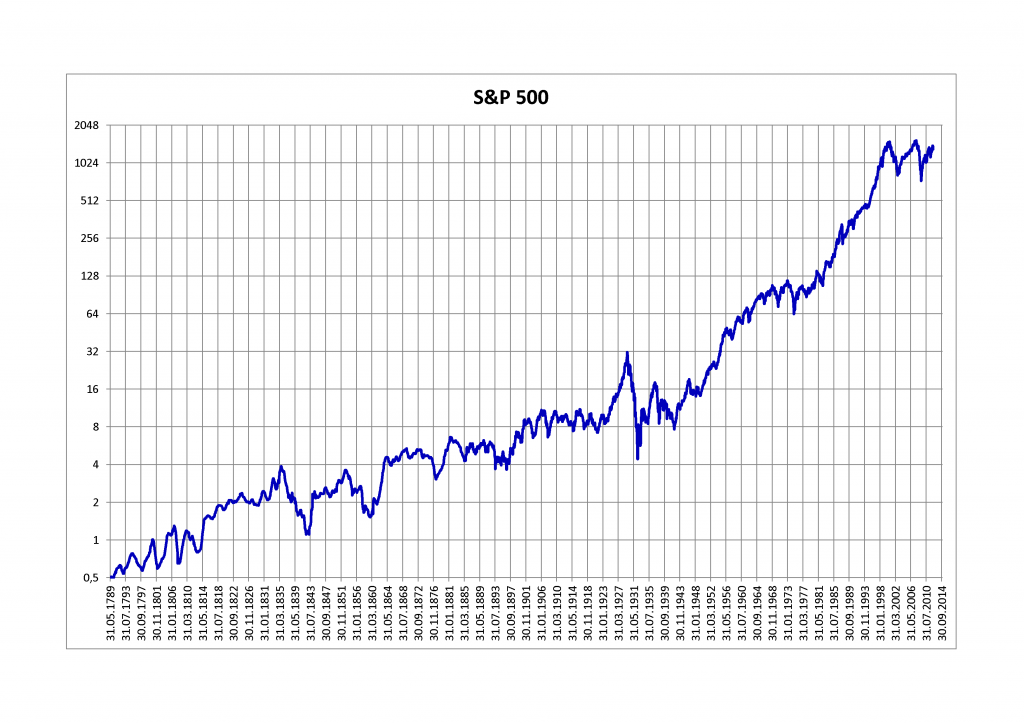
- 想定リターン:年率5〜10%程度(過去長期平均)
- 契約者死亡時の保障:基本なし(純粋な投資商品)
- 解約返戻金:初期口座期間(18〜24ヶ月)は大幅減額、それ以降は評価額相当
比較1|18年後の満期受取額の試算
月額1.5万円を18年積み立てた場合の試算(累計元本324万円):
日本生命の学資保険
- 満期返戻率:105%程度
- 満期受取額:340万円程度
- 実質利回り:年率0.5%以下
IT S&P500プラン(過去平均年率7%で計算)
- 満期評価額:660万円程度(円換算、為替変動なしの場合)
- 実質利回り:年率7%相当
- ※元本確保型なら下振れなしだがリターン抑制
リターン面では、IT S&P500が圧倒的有利です。ただし為替リスクは織り込む必要あり。
比較2|為替リスクの影響
円安シナリオ(1USD=180円→220円)
IT S&P500の円換算受取額がさらに増加。日本生命にはこの恩恵なし。
円高シナリオ(1USD=180円→100円)
IT S&P500の円換算受取額が大きく目減り。日本生命は為替影響なし。
結論
18年後の為替予測は不可能。円資産集中か通貨分散かは、家計全体での通貨バランスで判断すべき。
比較3|契約者死亡時の保障機能
日本生命の学資保険
契約者(通常は親)が死亡した場合、以後の保険料が免除され、満期時に予定通りの満期金を受け取れる。子供の教育資金を確実に確保する機能として優秀。
IT S&P500プラン
契約者死亡時の保障機能は基本なし。契約者が死亡すると、相続人が契約を引き継ぐか解約するかの判断になる。
対策
IT S&P500を選ぶ場合、別途掛け捨て生命保険(月額数千円)で親の死亡保障を付けることで、機能を補完できる。
比較4|流動性とリスク
日本生命の学資保険
中途解約での元本割れリスクあり。ただし、保険会社の信用力は極めて高く、運用破綻リスクはほぼゼロ。
IT S&P500プラン
初期口座期間(18〜24ヶ月)の途中解約はほぼ全損リスク。それ以降は評価額相当で解約可能だが、市場下落時は元本割れの可能性。
結論
「絶対に元本割れしたくない」なら日本生命、「リターンを取りに行く」ならIT S&P500元本確保型、「最大リターン」ならIT S&P500非確保型。
比較5|税制・申告の手間
日本生命の学資保険
満期受取は一時所得として申告(特別控除50万円+1/2課税の優遇あり)。申告は比較的シンプル。
IT S&P500プラン
運用期間中の利息・配当・売却益・為替差益を毎年確定申告。国外財産5,000万円超なら国外財産調書も提出。申告の手間は明確に大きい。
賢い組み合わせ方|JACK推奨の比率
「どちらか一方」ではなく、組み合わせるのが現実的な解決策です。JACKが推奨する組み合わせ:
パターンA:保守的(リターンより安全性重視)
- 日本生命の学資保険:月額1万円
- 新NISAでインデックス投信:月額1万円
- 掛け捨て生命保険:月額数千円
合計月額2万円で、安全性とリターンのバランス。
パターンB:バランス型(最も現実的)
- 日本生命の学資保険:月額5千円(保障機能の確保)
- 新NISAでインデックス投信:月額2万円
- IT S&P500元本確保型:月額1万円
- 掛け捨て生命保険:月額数千円
合計月額3.5〜4万円で、4本柱で分散。
パターンC:積極型(リターン重視)
- 新NISAで米国インデックス投信:月額3万円
- IT S&P500非確保型:月額1〜2万円
- 掛け捨て生命保険:月額数千円
合計月額4〜5万円で、長期リターン最大化。
選定時の判断軸|あなたはどちらタイプ
日本生命の学資保険を選ぶべき人
- 絶対に元本割れしたくない
- 確定申告の手間を避けたい
- 契約者死亡時の保障機能を重視
- 円資産で完結させたい
- 金融知識に自信がない
IT S&P500を選ぶべき人
- 長期リターンを最大化したい
- 通貨分散(米ドル資産)したい
- 18年間の積立を確実に継続できる経済力がある
- 確定申告に対応できる
- 市場変動を許容できるリスク許容度
「学資保険=必須」ではない時代
かつては「子供が生まれたら学資保険」が定番でしたが、2026年現在、選択肢は大きく拡大しています。
- 新NISAつみたて投資枠(年120万円・非課税)
- 新NISA成長投資枠(年240万円・非課税)
- iDeCo(所得控除+運用益非課税)
- オフショア生保積立(通貨分散)
- 掛け捨て生命保険(保障機能のみ)
これらを組み合わせる方が、伝統的な学資保険1本より、明らかに効率的な資産形成が可能です。
まとめ|「単一商品」より「組み合わせ」が現代の正解
日本生命の学資保険とインベスターズトラスト S&P500プランは、それぞれ異なる強みを持つ商品です。どちらか一方を選ぶより、新NISA・掛け捨て生保と組み合わせて、複数の柱で教育資金を準備するのが現代の正解です。
家族の状況・リスク許容度・金融知識に応じて、最適な比率は変わります。コアメンバーサロンでは、個別の家族構成・経済状況に応じた組み合わせ設計のサポートを継続的に提供しています。
- 📱 投資詐欺レーダー(無料アプリ)(Android版はこちら)
案件名や勧誘文句を入れるだけで詐欺リスクを即時判定
解約を代行業者に任せる前に、知っておいてください。
オフショア積立の解約サポートを名乗る行政書士・司法書士の中には、20万円以上の手数料を請求するところもあります。しかし正しい手順さえ分かれば、紹介者に頼らず自分の力で解約することができます。私がこれまで300名以上の解約相談に対応してきた経験を、実際の手続き方法としてまとめました。
\ 解約でお困りの方へ /
紹介者に頼らず、オフショア積立を自分で解約する。
300名超の相談から作った「完全マニュアル」をnoteで公開しました
RL360・インベスターズトラスト・フレンズプロビデントなど主要5社に対応。契約書類の見方、いくら戻るかの確かめ方、IFAへの依頼文面(日本語・英文7本)、解約書類で差し戻される点、返戻金の受け取りまで、自分で進める手順を一冊分にまとめました。解約の代行に十数万円以上を払う前に、まずこちらをご覧ください。第1章は無料で読めます。
2015年から続くコミュニティ「コアメンバー」の無料相談です。いまの状況を伺い、取り組みの候補をお返事します。
 パソコンの方は、スマホのカメラで読み取るとLINEが開きます
関連記事
- インベスターズトラストは解約すべき?手数料と元本割れの仕組みを解説 2026.07.16
- インベスターズトラストの積立を続けるべきか? 2025.01.13
- 【急げ!】インベスターズトラストの固定金利が下がります 2024.09.29